経理代行の費用の考え方|仕訳数と委託範囲をそろえる
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理代行の費用は、仕訳数だけでなく、証憑整理や月次報告など委託する作業範囲をそろえて読む必要があります。月額料金が近くても、資料を整える担当や追加作業の扱いが違えば比較できません。
例えば記帳入力だけを依頼する場合と、銀行明細の照合や未処理事項の一覧化まで依頼する場合では、経理側に残る仕事が異なります。見積りの前に、自社が渡す資料と受け取る成果物を具体的に書きます。
本記事では委託範囲、処理量、公開料金の順に確認します。公開額にはサービス名、件数、税表示、取得日を付けます。税務相談や申告を含むかは記帳の費用とは別に確認します。
本記事で分かること
- 仕訳入力と証憑整理の委託範囲の分け方
- 仕訳数と追加件数を見積条件にする方法
- 公開料金と未公表費用を同じ表へ置く方法
結論:経理代行の費用の考え方(早見表)
経理代行の費用条件とは、委託する作業の範囲と処理量に対して料金がどのように示されるかという基準です。まず社内に残す確認と委託する入力を分け、次に件数と期間をそろえます。経理システムを業務から選ぶ手順で、内製する作業の棚卸しもできます。
| 比較する項目 | 自社が記入すること | 公開料金で確かめること |
|---|---|---|
| 作業範囲 | 仕訳入力、証憑、報告 | 基本料金に含む業務 |
| 処理量 | 月間仕訳数と繁忙月 | 上限と超過条件 |
| 追加作業 | 紙資料、短納期、訪問など | 別料金の有無 |
| 税務業務 | 税理士へ相談する事項 | 記帳契約との区別 |
Ascendaの公式『記帳代行・経理アウトソーシング料金』は、月間仕訳数と消費税区分を基にした参考料金を公表し、正式見積りは資料の状態と依頼範囲を確認して案内すると記載しています(2026-10-21取得)。この条件を省いて公表額の下限だけを比較しません。
委託範囲を言語化する
委託先が入力する作業と、自社で判断・承認する作業を分けます。記帳代行という言葉だけでは、証憑の整理、問い合わせ対応、月次報告まで含むか分かりません。渡す資料、戻ってくる成果物、確認する担当を一枚の表にします。
| 作業 | 委託範囲の確認 | 自社に残す確認 |
|---|---|---|
| 仕訳入力 | 対象期間と仕訳種別 | 元資料と結果の照合 |
| 証憑整理 | 紙・電子の受渡し | 原資料の所在 |
| 月次報告 | 試算表や確認事項 | 未処理事項への回答 |
委託範囲の表では、入力を依頼する資料を具体的に書きます。銀行明細、請求書、領収書を渡す場合でも、整理済みの電子データか未分類の紙束かで準備作業が異なります。問い合わせへの回答を自社が行うなら、その担当と期限を決めます。月次試算表を受け取るだけで終わらず、未処理の事項を誰が確認するかまで書くと、月額に含まれる作業の境界が見えます。
見積りを依頼する前に、通常月の仕訳数と繁忙月の最大件数を同じ期間で数えます。紙の領収書を整理する必要があるなら、その枚数も添えます。委託先ごとに異なる前提を伝えると、金額差が単価によるものか作業範囲によるものか分かりません。質問と回答を比較表の同じ欄へ残し、未回答の項目を費用ゼロとして扱わないようにします。
仕訳入力の範囲
仕訳入力を依頼する前に、売上、仕入、経費、銀行取引など、どの資料を渡すかを確認します。月間仕訳数が同じでも、資料が整理されているか、仕訳の前に確認事項が多いかで作業範囲は変わります。自社の承認済み資料を渡すのか、委託先に不明点の一覧化も求めるのかを区別します。
Ascendaの公式料金では、ライトプランの月間50仕訳までについて、免税事業者の参考料金が月額5,500円、課税事業者の参考料金が月額6,500円と表示され、いずれも税抜です(2026-10-21取得)。これは特定の事業者・プランの表示値です。別の事業者の同じ「50仕訳」にそのまま当てはめず、どの作業を含むかを見ます。
証憑整理と報告の範囲
紙の領収書を束で渡す場合と、電子の請求書を取引ごとに整理して渡す場合では、委託先が最初にする作業が異なります。証憑の不足を誰が見つけ、誰が取引先や社内担当者へ確認するかを決めます。元の紙や電子データの保存は、委託した入力結果と対応できるように管理します。月次報告に未処理事項が含まれるかも確認します。
Ascendaの同じ料金ページは、基本料金に仕訳入力、銀行・クレジットカード明細との照合、証憑整理と確認事項の一覧化、月次試算表の作成を含むと説明しています(2026-10-21取得)。一方、紙資料の整理、短納期、過年度入力などは追加料金となる場合があると注記しています。名称が「基本料金」でも、その境界を表に写すことが比較の前提です。
処理量の単位をそろえる
仕訳数をどの期間で数えるかを決め、上限を超える月を別に扱います。月平均だけでは繁忙月の件数が見えません。社内で数えた伝票数と委託先が数える仕訳数が一致するかも確認します。
| 数える対象 | 自社の記入欄 | 委託先へ確認する条件 |
|---|---|---|
| 月間仕訳数 | 通常月、最大月 | 上限と数え方 |
| 証憑件数 | 紙、電子の内訳 | 整理作業の扱い |
| 追加月 | 決算前、遡及処理 | 超過時の単価と納期 |
仕訳数を数えるときは、月間平均だけでなく、決算前や大量の請求が発生する月も調べます。請求書一通と仕訳一件は同じとは限らないため、過去の会計記録から仕訳件数を集計します。部門別の入力や特殊な社内ルールがあるなら、同じ件数でも追加確認が必要になります。委託先へは件数の根拠と資料の状態を示し、どの条件まで提示額に含むかを確認します。
仕訳数の算定
一枚の請求書から複数の仕訳が生じる場合、請求書の通数と仕訳数は同じではありません。銀行明細やカード明細を一行ずつ記録するのか、まとめて扱うのかも確認します。まず過去数か月の仕訳件数を集計し、通常月と最大月を分けます。事業が成長して件数が増える見込みなら、上限に近づく時期も記録します。
記帳代行の金額を公表せず、仕訳数、部門数、入力の社内ルールなどに応じて見積ると案内する事業者もあります。同じページに請求書作成代行や振込代行などの作業別料金が並んでいても、それらを記帳代行の月額へ読み替えません。記帳の公開額がない場合は、条件をそろえた見積りで比較します。
追加件数と対応月
決算月や繁忙期に仕訳が増える場合、平常月の料金だけでは年間負担を示せません。各月の見込みを並べ、上限超過時に追加料金が発生するか、プラン変更が必要かを確認します。遡及入力や短納期の対応は、件数だけでは条件を表せないので別の行にします。資料の状態が整っているかも見積条件に入れます。
Ascendaの公式料金表では、月間50仕訳、100仕訳、200仕訳などの区分を置き、400仕訳超は個別見積としています(2026-10-21取得、税抜)。この区分は同社の参考料金の範囲です。ほかの委託先に共通する閾値として扱いません。年間の試算では、各月がどの区分になるかを示し、金額のない月は未確認にします。
見積条件を比較表にする
含まれる作業と別料金になる作業を同じ行で比べます。公開料金だけを並べて「安い」と判断する前に、資料の整理、仕訳入力、報告、照会の担当が一致するかを確認します。税抜と税込も混ぜません。
| 比較欄 | 転記する内容 | 空欄なら確認すること |
|---|---|---|
| 公開料金 | 金額、単位、税表示、取得日 | 同じ条件の見積額 |
| 基本範囲 | 入力、照合、報告 | 作業ごとの担当 |
| 追加範囲 | 紙整理、遡及、訪問 | 単価と発生条件 |
公開料金を比較表へ入れるときは、作業名が似ているだけで同じ役務と扱わないようにします。記帳代行に証憑整理が含まれるか、報告の頻度は月次か、追加の問い合わせにどう対応するかを並べます。税抜と税込の表示は出典のまま残し、換算した値を使うなら計算欄を分けます。正式見積り前の空欄をゼロ円として合計しないよう、未確認項目の一覧を小計の横に置きます。
委託開始後にも、実際の仕訳数と見積条件を月ごとに比べます。追加作業が頻発するなら、契約範囲の説明が足りなかったのか、資料の渡し方に問題があるのかを確認します。
公開料金の転記欄
公式ページの価格を写すときは、事業者名とプラン名、月間件数、税込・税抜、取得日を一つのセルに付けます。Ascendaのライトプランの月額5,500円という参考料金は、月間50仕訳まで、免税事業者、税抜という条件を外すと意味が変わります(2026-10-21取得)。正式見積りは依頼範囲と資料状態に依存します。
作業別の表示価格を税込で示す一方、記帳代行は仕訳数や部門数などに応じた見積りとする料金表もあります。税表示が異なる二社の別業務の金額を同じ価格表の一行で比較せず、対応する業務だけを並べます。価格が示されない欄は確認先を残します。
委託範囲の差分欄
比較表には、自社が渡す資料、委託先が行う作業、納品される記録を別の列で置きます。一方の料金に銀行明細の照合が含まれ、他方に含まれないなら、金額差を「単価の差」と断定できません。確認事項の回答を誰が行うか、月次試算表を誰が見るかも記入します。自社に残る作業が多い見積りでは、その社内工数も別欄に残します。
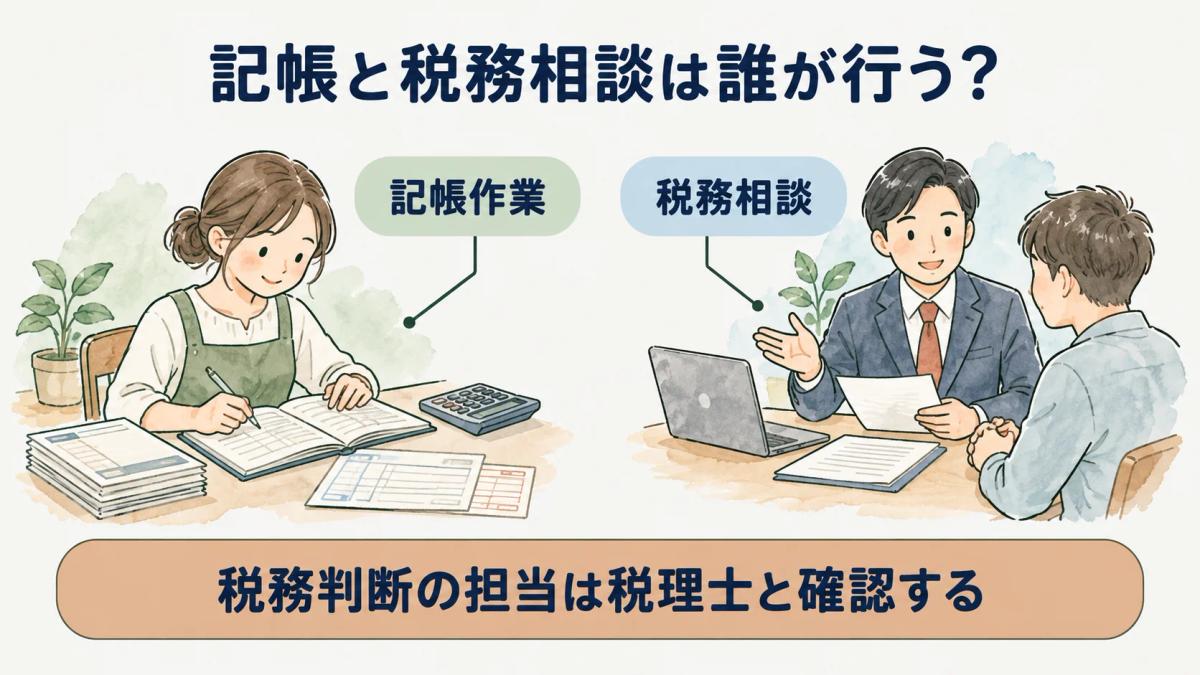
税務相談や申告の扱いも明確にします。税理士法第2条第1項は税務代理、税務書類の作成、税務相談を税理士業務として列挙し、第52条は税理士又は税理士法人でない者による税理士業務を制限しています(現行版施行日2025-10-01、2026-10-21確認)。記帳代行そのものを同条の税理士業務と同一視せず、税務判断が必要な事項は税理士へ相談します。委託先の契約にも税務業務の担当を明示します。
まとめ
経理代行の費用は、仕訳数と委託範囲を合わせて読みます。証憑整理、明細照合、報告が基本料金に含まれるかを確認し、繁忙月や追加作業を別に示します。公開価格には単位、税表示、取得日を付け、記帳と税務業務の担当を分けます。
社内に残す業務は経理システムの選び方、SaaSの件数課金は課金単位の読み方、導入全体の負担は総保有コストを参照できます。費用カテゴリにも関連する記事があります。
よくある質問
- Q. 仕訳数だけで経理代行の費用は決まりますか
- 仕訳数だけでは決まりません。証憑の整理、明細照合、報告、短納期の対応など、委託する作業範囲によって見積条件が変わります。通常月と繁忙月の仕訳数に加え、渡す資料の状態と受け取る成果物を示します。
- Q. 税務相談も経理代行に含められますか
- 税務相談は税理士法第2条第1項の税理士業務です。記帳代行の作業範囲と分け、誰が税務相談や申告を担当するかを契約で確認します。同法第52条は税理士又は税理士法人でない者の税理士業務を制限しています(現行版施行日2025-10-01、2026-10-21確認)。
- Q. 公開料金がない場合はどう比較しますか
- 同じ作業範囲、処理件数、資料状態、報告頻度を示し、それぞれ見積りを確認します。公開されていない金額を推測で埋めず、条件と確認日を残します。公開料金だけの小計と未確認費用を分ければ、比較できる範囲が分かります。
出典
本記事の出典は に内容を確認しています。
- 1.Ascenda『記帳代行・経理アウトソーシング料金』(ascendajapan.com)
- 2.税理士法(laws.e-gov.go.jp)