経理の電子取引データ保存|検索要件と例外を確認する順序
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理の電子取引データ保存は、PDFを残したかだけで判断せず、検索できる項目と提示できる記録を合わせて確認します。電子取引の取引情報に係る電磁的記録の保存義務は電子帳簿保存法第7条に定められ、具体的な保存条件は施行規則に置かれています。
「取引先名でファイルを探せるから十分か、日付や金額の範囲でも探せる必要があるのか」と迷いやすいものです。検索条件には原則があり、税務職員からの提示・提出の要求に応じられる場合には、一部または全部を不要にできる条件が分かれます。
本記事では、経理の受付台帳に持つ項目、提示・提出との関係、訂正削除に備える方法を順に見ます。メール添付や取引先画面から受けたデータを、どの記録と組にして保存するかまで確認します。
本記事で分かること
- 日付・金額・取引先を検索条件にする際の考え方
- 検索機能の一部または全部を不要にできる条件
- タイムスタンプ以外を含む真実性の確保方法
結論:経理の電子取引データ保存(早見表)
電子取引データの検索要件とは、保存した取引情報を日付・取引金額・取引先から探せるようにする条件です。経理では先に電子取引を受けた記録を保存し、次に検索項目を点検し、例外を使うなら提示・提出に応じられる状態まで確認します。電子帳簿保存法の3区分を先に見ると、紙から作る画像との境界も分かります。
| 確認順 | 原則・例外 | 経理の確認点 | 根拠 |
|---|---|---|---|
| 検索項目 | 日付・金額・取引先 | 原資料の記載と検索キーの対応 | 施行規則第2条第6項第5号 |
| 一部の省略 | 電磁的記録の提示・提出に応じる | 範囲指定と組合せ検索を不要にできるか | 施行規則第4条第1項 |
| 全体の省略 | 売上高または整理済み書面の条件と提示対応 | 条件を別々に確かめる | 同規則第4条第1・2項 |
| 真実性 | 規則の選択肢のいずれか | 訂正削除の記録や規程の運用 | 同規則第4条第1項 |
検索条件は保存の一部です。ファイルを検索できても、受け取った取引情報と一致するか、税務職員の求めに応じて提示できるかが別に残ります。規則の現行版施行日は2025-04-01で、改正法は令和7年法律第13号です(2026-10-21確認)。
検索条件として持つ項目
原則は取引日などの日付・取引金額・取引先を検索軸に持つことです。電子帳簿保存法施行規則第2条第6項第5号は、その三つの項目に加えて日付または金額の範囲指定と、二つ以上の任意の項目を組み合わせた検索を定めています。受付台帳を作る場合は、どの列が原資料のどの欄を表すかまで決めます。
| 検索軸 | 入力に使う資料 | 確認すべきずれ |
|---|---|---|
| 日付 | 請求書の取引年月日など | メール受信日との混同 |
| 金額 | 請求書の取引金額 | 税込・税抜の転記違い |
| 取引先 | 請求書の相手方表示 | 略称と正式名称の混在 |
検索の試験では、実在する取引を一件選び、日付だけ、金額だけ、取引先だけの条件から目的のデータへ到達できるかを記録します。ファイル名に三つの語を入れたことだけで完了にせず、訂正版や同額の別取引がある場合も確かめます。絞り込み結果と元の電子データが同じ案件を指すことまで確認しておけば、調査を担当する人が変わっても経路を説明できます。
取引日と受領日の使い分け
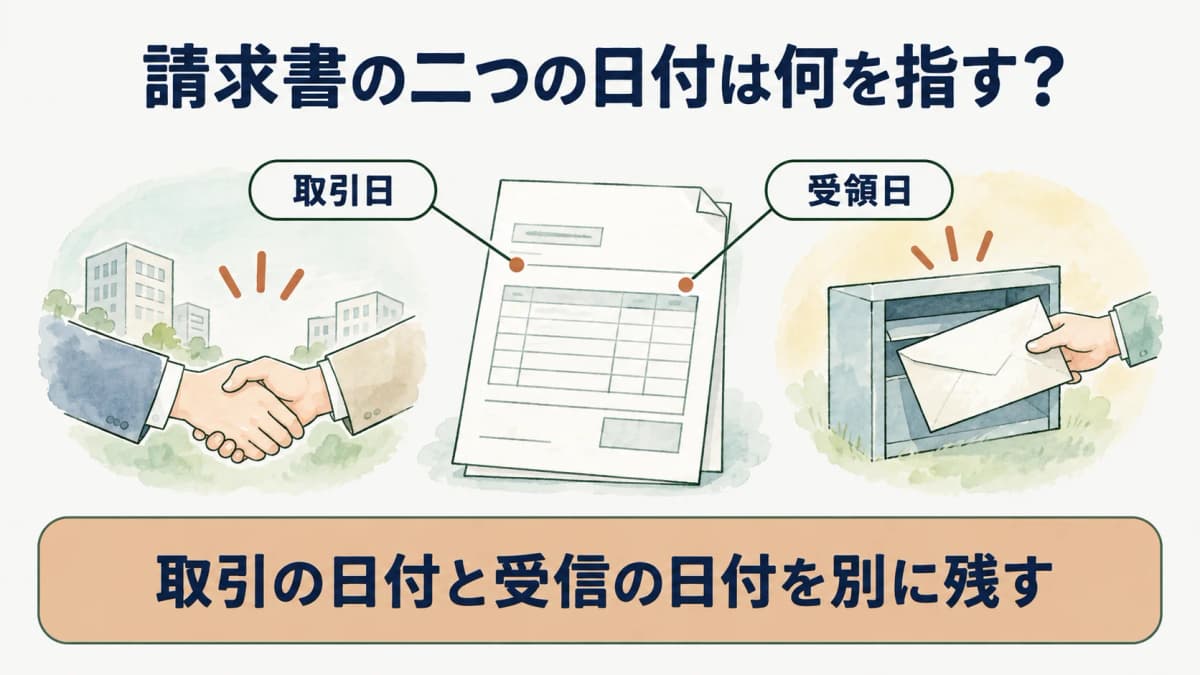
メールを受け取った日と請求書に書かれた取引年月日は、同じ日とは限りません。規則が検索条件として挙げるのは「取引年月日その他の日付」であり、単純に受信日だけを入れればよいと決められません。経理の受付台帳では、原資料の取引に対応する日付と、社内へ届いた日を別の列にすると、後からどちらで検索したか説明できます。
月末締めの請求書では、請求年月と個々の取引日が別の形で書かれることもあります。受領担当がメールの受信日を取引日欄へ入れると、支払予定表には合っていても税務上の取引を探す際にはずれが生じます。入力時に請求書の日付欄を確認し、資料に記載された日付と管理用の受領日時を区別します。取引先から訂正版が届いたときは、元版の受信日と訂正版の受信日も分けます。
金額と取引先の記録列
金額欄は、振込額ではなく、保存する取引情報と対応する値を入力します。振込手数料の差引や複数請求のまとめ払いがあると、銀行明細の金額と請求書の金額は一致しません。請求書の税表示も確認し、経理の台帳で税込と税抜を取り違えないようにします。検索で該当した行から、実際の請求書ファイルを一つに絞れることが重要です。
取引先については、メール送信者の表示名だけに頼らず、請求書上の発行者名と照合します。取引先の社名変更があった場合には、過去の資料を新名称だけへ一括置換すると、原資料の表示と検索キーが離れてしまいます。旧名と現名を必要に応じて関連づけながら、保存した時点の請求書へ戻れるようにします。
範囲指定と組合せ検索
規則の原則どおりに検索機能を用意する場合、特定の日付や金額に完全一致する検索だけで終わりません。日付または金額について範囲を指定でき、さらに任意の二項目以上を組み合わせて条件を設定できる必要があります。例えば対象月の取引先別請求を探す運用では、日付と取引先の両方で絞れるか確認します。
検索画面を選ぶときは、入力欄があるかだけでなく、保存後の資料が漏れなく索引に反映されるかを試します。月またぎの請求書、同名の取引先、訂正版の資料を使い、狙った請求書へ戻れるか確認すると実務の欠けが見えます。ファイル名だけに日付を埋め込む設計では、範囲指定や組合せ条件の操作ができるとは限りません。
提示・提出に応じる場合
検索条件の例外は、電磁的記録の提示・提出に応じられることと結び付いています。規則第4条第1項は、一部の検索条件だけが不要になる場合と、検索機能全体が不要になる場合を分けています。電子ファイルをどこに置いたか分かるだけでは、提示の要求へ応じられる状態を示したことにはなりません。
| 条件 | 不要になり得る部分 | なお必要な対応 |
|---|---|---|
| 電磁的記録の提示・提出に応じる | 範囲指定・組合せ検索 | 日付・金額・取引先による検索 |
| 同対応に加え、基準期間の売上高等の条件を満たす | 検索機能全体 | 電磁的記録の提示・提出 |
一部の検索条件を不要にできる場合
保存義務者が電磁的記録の提示・提出の要求に応じられるときは、日付または金額の範囲指定と、二つ以上の項目を組み合わせる検索を不要にできます。一方、日付・金額・取引先を検索条件に設定する基本部分まで自動的に消えるわけではありません。この違いを見落とすと、提示できるから検索機能は何も要らないと誤解します。
経理では、資料の保存先、アクセス権、担当者不在時の取り出し方法を確認します。共有フォルダにある資料を特定の個人しか開けない場合、要求を受けたときの提示に支障が出ます。検索機能の例外を使う判断は、実際の電磁的記録を取り出す手順と一緒に記録しておくと、後の運用変更時にも再評価できます。
検索機能全体を不要にできる場合
検索機能全体を不要にするには、電磁的記録の提示・提出への対応に加え、規則の追加条件が必要です。一つは、判定期間に係る基準期間の売上高が5,000万円以下であることです。もう一つは、電磁的記録を整然と明瞭な状態で出力した書面を、取引年月日その他の日付および取引先ごとに整理し、提示・提出の要求に応じられることです。根拠は施行規則第4条第1・2項です(2026-10-21確認)。
ここでいう基準期間は、個人事業者ならその年の前々年、法人なら電子取引を行った日の属する事業年度の前々事業年度です。判定に用いるのは基準期間の「売上高」であり、課税売上高や資本金へ言い換えません。紙の一覧を整える場合も、電子記録そのものの提示に応じられることが前提です。どの条件で検索機能を不要と判断したか、社内記録に明記します。
真実性の確保方法
電子取引データの真実性は、規則が挙げる方法のいずれかで確保します。施行規則第4条第1項は、授受前のタイムスタンプ、授受後のタイムスタンプ、訂正削除を確認できる仕組み等、事務処理規程による運用の選択肢を置いています。全てを同時に実施する義務や、タイムスタンプだけを必須とする規定ではありません。
| 方法の例 | 経理が確認する記録 | 運用上の着眼 |
|---|---|---|
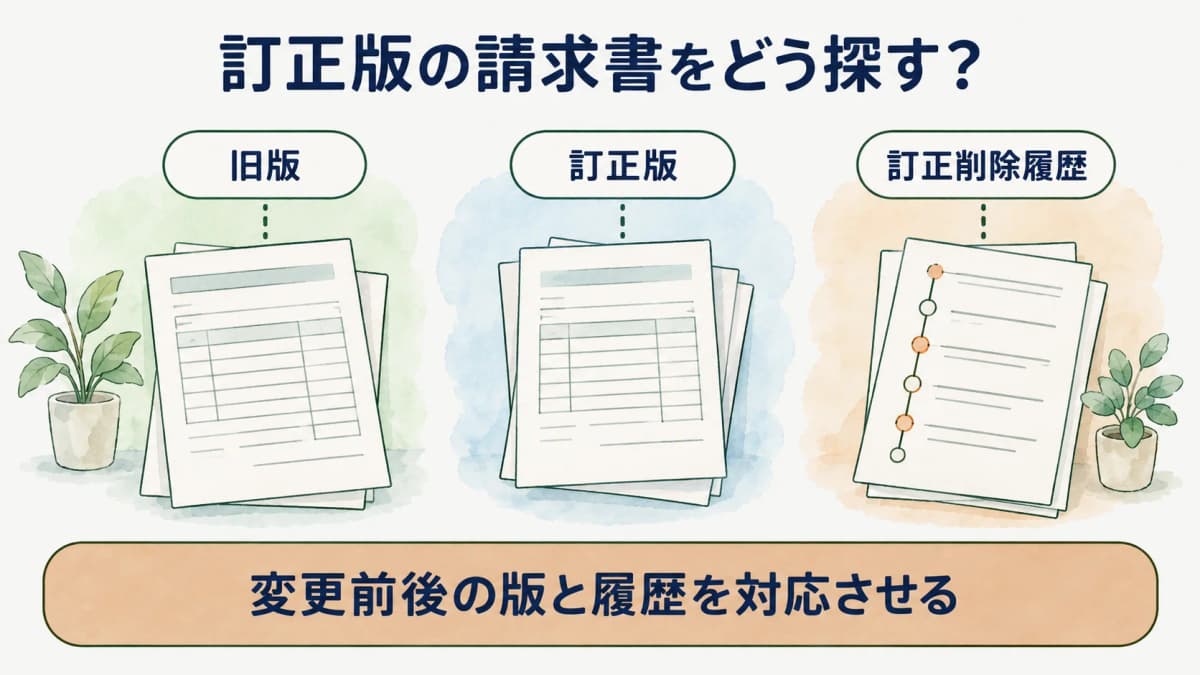
| 訂正削除の履歴を確認できる仕組み | 変更前後と操作の記録 | どの版が承認に使われたか |
| 事務処理規程を定めて運用 | 規程と実際の処理記録 | 担当交代後も同じ手順か |
保存した一覧の検索結果に表示される名称と、開いた元ファイルの名称が違う場合は、どの取引を指すか確認します。担当者が探した条件と結果を一度記録しておくと、別の月の同額取引でも混同しにくくなります。
訂正削除の履歴を使う場合
訂正削除の事実と内容を確認できる仕組みを選ぶなら、保存した請求書を後から差し替えた際に何が変わったか見えるかを確かめます。削除できない仕組みを用いる方法も規則に含まれます。いずれも、単に更新日時が残るだけで、変更前後の関係が分からない運用とは区別します。製品の画面表示だけで判断せず、実際に訂正版を受ける流れを試します。
受領、承認、保存の各担当者が異なる場合、変更履歴を誰が確認できるかも重要です。承認後に取引先から再発行された請求書が届いたなら、元版を使った判断と訂正版への切替えを分けて記録します。こうすると後から金額の差異を見た経理担当者が、単なる入力ミスか正式な訂正かを追いやすくなります。
事務処理規程で運用する場合
正当な理由がない訂正削除を防止する事務処理規程を定め、これを運用し備え付ける方法もあります。規程をファイルとして置くだけでは足りず、誰が受領し、修正が必要になったとき誰が確認し、元データをどう保つかを日々の処理へ反映します。施行規則第4条第1項の選択肢として位置づけ、タイムスタンプの代用品という曖昧な説明は避けます。
運用の点検では、担当者交代時に規程の所在が引き継がれるか、例外的な訂正を処理した記録が残るかを確かめます。請求書の受領経路がメールから取引先画面へ変わったときも、規程の対象が古い経路のままになっていないか見直します。真実性の確保方法と検索の条件は別の論点なので、受付台帳の同じ行で両方の確認結果を残すと漏れを防げます。
まとめ
電子取引の保存では、受領したデータを確保したうえで、日付・金額・取引先の検索条件を見ます。提示・提出に応じることで一部を不要にできる場合と、追加条件を満たして検索機能全体を不要にできる場合は別です。真実性の方法も検索とは別に選び、どの手順で運用しているか残します。
資料の出発点を整理したい場合は電子帳簿保存法の3区分と法令カテゴリを確認できます。
よくある質問
- Q. 検索には日付と金額の両方が必要ですか
- 原則の検索条件には、日付と金額に加えて取引先が含まれます。電子帳簿保存法施行規則第2条第6項第5号は、この三項目での検索、日付または金額の範囲指定、二項目以上の組合せを定めています。ただし、電磁的記録の提示・提出への対応など、同規則第4条第1項の条件を満たす場合には一部または全部が不要となります(現行版施行日2025-04-01、2026-10-21確認)。
- Q. タイムスタンプは必ず要りますか
- タイムスタンプは必須の単独手段ではありません。電子帳簿保存法施行規則第4条第1項は、授受前後のタイムスタンプのほか、訂正削除を確認できる仕組みや、正当な理由がない訂正削除を防ぐ事務処理規程の運用を選択肢として定めています。自社がどの方法を採るかを決め、実際の受領資料でその方法が働くことを確認します(2026-10-21確認)。
- Q. 検索機能を省ける条件は何ですか
- 検索機能全体を不要にできるのは、電磁的記録の提示・提出に応じられ、基準期間の売上高が5,000万円以下か、条件どおりに整理した出力書面を提示・提出できる場合です。後者でも電磁的記録自体の提示への対応が必要です。単にファイルを印刷して保管しただけでは、規則第4条第1項の条件をすべて満たしたことにはなりません(2026-10-21確認)。
出典
本記事の出典は に内容を確認しています。
- 1.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(laws.e-gov.go.jp)
- 2.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則(laws.e-gov.go.jp)