経理が確認する適格請求書の記載事項|受領時の照合表
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理が適格請求書を受け取ったときは、登録番号だけを見るのではなく、発行者・取引・税額・受領者の各欄を順に照合します。通常の適格請求書と適格簡易請求書では、必要な記載事項も異なります。
「番号が印字されているので、そのまま保存してよいか」と迷うことがあります。番号に問題がなくても、取引日や税率ごとの対価、消費税額等が読み取れなければ、受領後の仕訳や保存で確認が止まります。
本記事では、受領した請求書の欄を照合する順番、簡易請求書との違い、電子で提供された記録の扱いを示します。帳票の名前ではなく、記載事項と取引事実を対応づける方法を見ます。
本記事で分かること
- 通常の適格請求書で照合する記載欄
- 適格簡易請求書で異なる記載事項
- 電子で受け取った請求書の確認と保存
結論:経理が確認する適格請求書の記載事項(早見表)
適格請求書の記載事項とは、発行事業者、取引、税率別の対価と税額、受領者を示す法定の項目です。消費税法第57条の4第1項は通常の適格請求書の記載事項を6号に分けています。受領側では一枚の見栄えではなく、該当する欄がそろい、取引と対応しているかを確認します(現行版施行日2026-10-01、令和7年法律第70号による改正、2026-10-21確認)。
| 確認対象 | 通常の適格請求書 | 簡易請求書との差 | 根拠 |
|---|---|---|---|
| 発行者と取引 | 名称・登録番号、取引年月日、内容 | 基本となる確認欄 | 消費税法第57条の4第1・2項 |
| 税率別の表示 | 税率別の対価合計・適用税率、税額等 | 簡易では税額等または適用税率 | 同条第1・2項 |
| 受領者 | 交付を受ける事業者の名称 | 簡易では不要 | 同条第1・2項 |
| 電子提供 | 記載事項に係る電磁的記録 | 紙の交付に代えることができる | 同条第5項 |
電子帳簿保存法の3区分で受領経路を確認し、電子取引データの保存条件と合わせると、記載事項と保存方法を別々に点検できます。
帳票で照合する欄
発行者情報、取引内容、税率別の金額を分けて見ることが受領時の基本です。請求書の項目が一列に並んでいても、法令の項目との対応をたどると欠けた箇所が分かります。納品書など別の取引資料と照合する場合は、どの資料を見て確認したかも残します。
| 法定項目のまとまり | 請求書で見る欄 | 経理の照合先 |
|---|---|---|
| 発行者 | 名称・登録番号 | 取引先の登録情報 |
| 取引 | 年月日・内容 | 納品書や注文内容 |
| 金額 | 税率別の対価・消費税額等 | 請求明細と仕訳の税区分 |
照合の順序を決めると、記載不足を後でまとめて探す必要が減ります。まず発行事業者の氏名又は名称と登録番号を見て、次に取引内容、適用税率ごとに区分した対価の額と消費税額等を確認します。相手から訂正版が届いたときは、旧版に行った確認と新しい記載の差を残します。申請画面に読み取った値が出ても、元の適格請求書の表示と一致するかを見ます。
確認項目を一覧にするときは、記載の有無と記載の正しさを別欄にします。登録番号が印字されていても、読み取った桁が違えば照合は終わりません。訂正版が届いたときも、最初に受け取った版を消さず、何を直したかを記録します。
登録番号と発行者名の照合
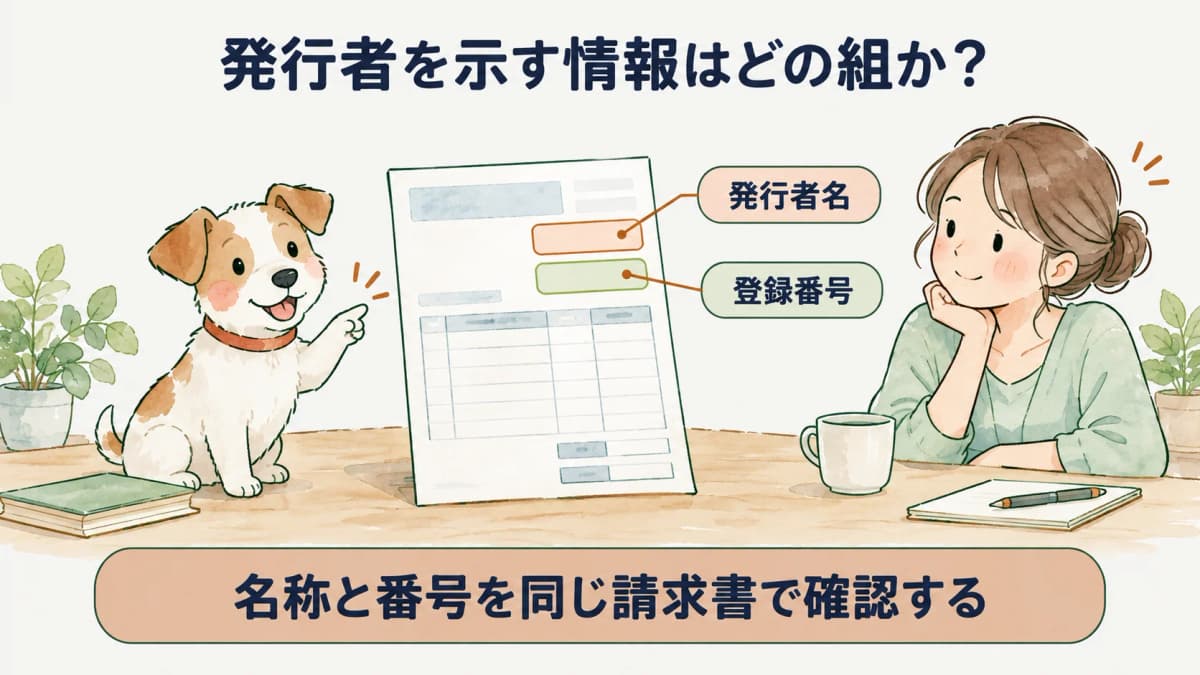
最初に、適格請求書発行事業者の氏名または名称と登録番号を一組で確認します。番号らしい文字列が見つかっても、発行者と結び付けずに転記すると別の取引先の番号を記録するおそれがあります。経理の取引先台帳と照合するときは、請求書に表示された発行者を起点にし、略称や部門名が混じる場合は正式名称との関係を確認します。
登録番号だけを検査対象にした受付画面では、請求書の発行者表示が変わっていても見落としかねません。取引先から通知された変更があれば、旧版の請求書と新版の表示を見比べ、いつの取引から切り替わったかを記録します。番号の確認画面の結果と実際に受領した帳票が別々の資料として残るなら、両者を同じ取引へひも付けます。
取引日・内容と税率区分
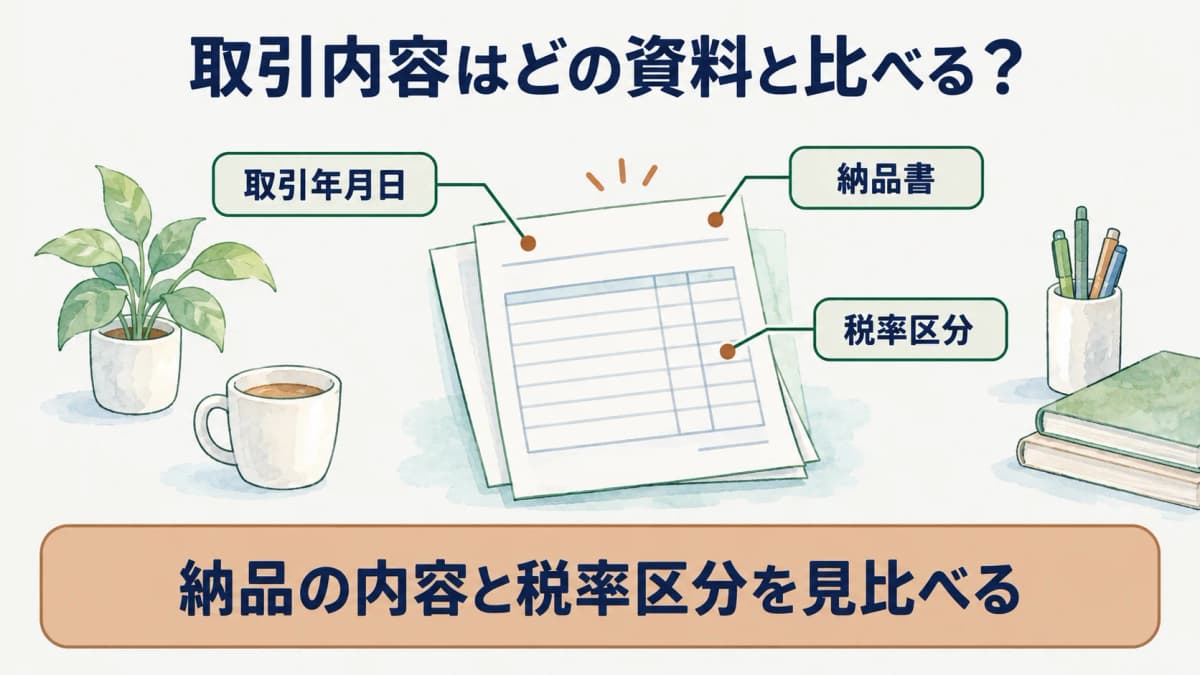
次に、課税資産の譲渡等を行った年月日と、資産や役務の内容を確認します。軽減税率の対象であれば、その旨の記載も法定の項目に含まれます。経理では請求年月だけを見て処理するのではなく、実際の納品や役務の内容に合うかを納品書などで確かめます。複数の取引が一枚に載る請求書では、明細と税率区分の対応が崩れていないか確認します。
取引先が請求書を訂正して再送した場合、日付や内容のどちらが変わったかによって仕訳と支払予定への影響が異なります。元の版を消して新しい版だけを残すと、承認時にどちらを見たか分からなくなります。受領時の照合結果は、請求書の版とセットで残し、内容の差がある行を関係者へ戻します。
税額と受領先の確認
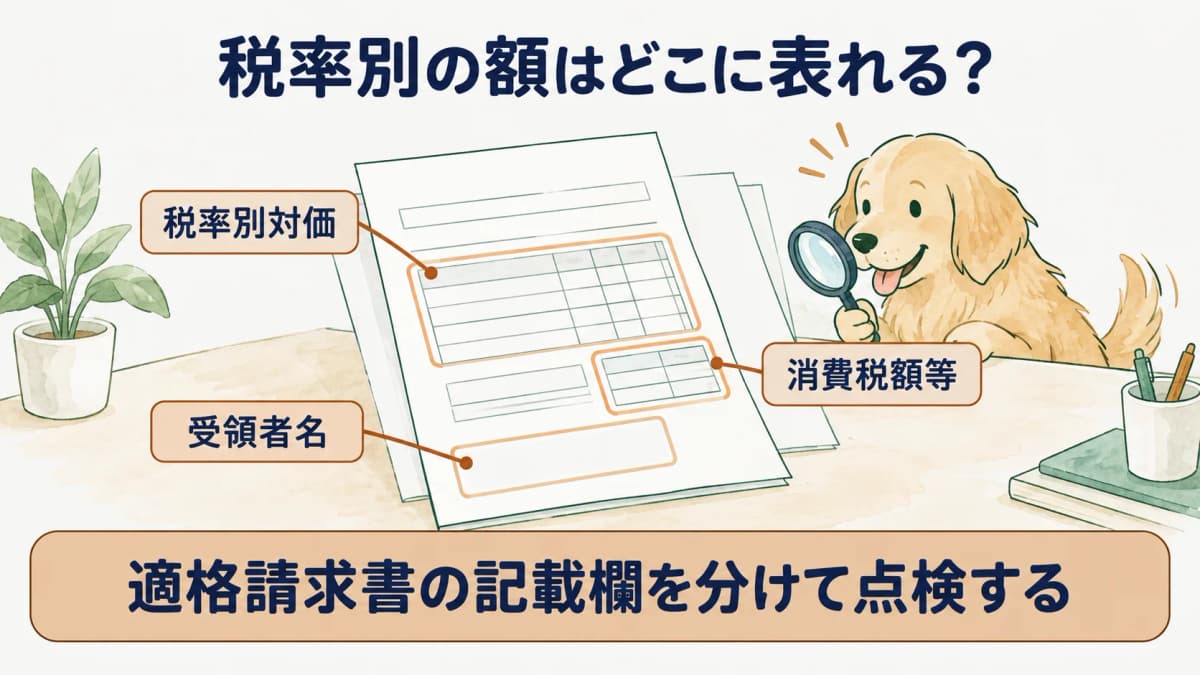
通常の適格請求書では、税率ごとに区分した税抜価額または税込価額の合計額と適用税率、さらに税率ごとに区分した消費税額等を確認します。合計額だけを見て明細の税率を推測せず、表示された区分に従って照合します。経理システムへ転記する際も、単一の税区分にまとめてしまうと、帳票の内容へ戻ったときに差が説明できません。
交付を受ける事業者の氏名または名称も、通常の適格請求書の記載事項です。社内の部門名や担当者名だけが大きく表示されているときは、どの法人が受領者として書かれているか見ます。取引先に修正を求めた場合は、消費税法第57条の4第4項が記載事項に誤りがあったときの修正したものの交付を定めていることと、社内で旧版を使った処理の有無を分けて確認します(2026-10-21確認)。
適格簡易請求書との違い
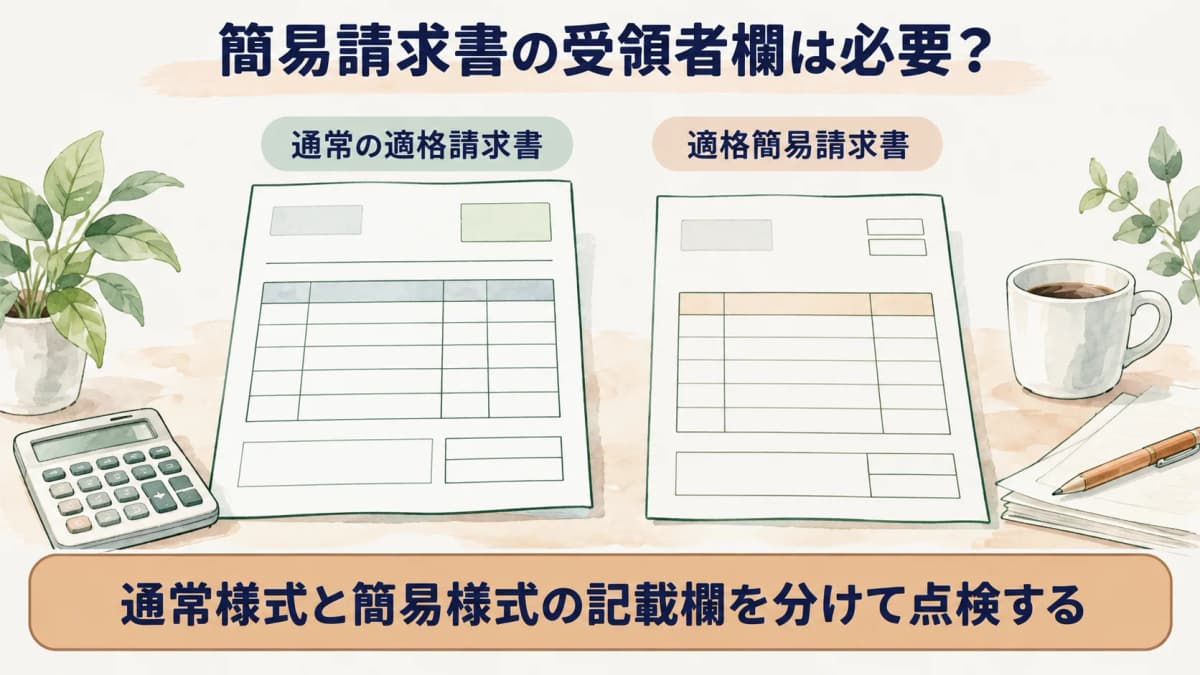
適格簡易請求書では、通常の請求書と同じ欄をすべて要求しません。消費税法第57条の4第2項は、小売業その他政令で定める事業の適格簡易請求書について5号の記載事項を定めています。通常の適格請求書の6号を機械的に当てると、不要な受領者名を欠落と誤判定します。
| 比較する欄 | 通常の適格請求書 | 適格簡易請求書 |
|---|---|---|
| 受領者名 | 記載事項に含む | 記載事項に含まない |
| 消費税額等と適用税率 | 税額等と税率を区分して表示 | 税額等または適用税率 |
適格簡易請求書を扱う場面では、通常の適格請求書と同じ欄をすべて探すと、不要な差し戻しにつながります。対象となる取引かを先に確かめ、受領者の氏名又は名称の欄と、税率・税額の記載方法を分けて確認します。混在した束を処理するなら、どちらの様式として確認したかを受付の記録へ残し、画面の表示項目だけで区分を決めないようにします。
簡易請求書の対象となる場面
レシートや領収書という名称だけで簡易請求書に決めず、交付した事業の種類と帳票の記載事項を見ます。小売業その他政令で定める事業では適格簡易請求書を交付できると、同条第2項は定めています。経理側では、通常の請求書と簡易請求書を同じ受付表で扱う場合にも、帳票の種類を先に指定してから必要欄を照合します。
特に、店舗で受け取ったレシートを経費精算へ添付する際は、宛名がないことだけを理由に直ちに差し戻さないようにします。一方で、簡易請求書なら他の情報も省けると決めつけず、発行者情報、取引日、内容、税率別の表示を確認します。帳票の外形と取引の性質を見て、どの記載事項の集合を適用するか決めることが重要です。
受領者名の要否を分ける
通常の適格請求書には交付を受ける事業者の名称が必要ですが、適格簡易請求書には含まれません。受領者名を必須入力にした経費精算ルールでは、簡易請求書に対して存在しない欄の入力を従業員へ求めてしまいます。受付ルールを作るときは、帳票区分によって確認欄を切り替え、理由を申請者へ説明できるようにします。
税額の表示も区別します。簡易請求書では、税率ごとに区分した消費税額等または適用税率という選択肢があります。税率しか示されていないからといって、通常の適格請求書の欄を前提に不備としないよう注意します。逆に通常の適格請求書を簡易請求書と誤認すれば、受領者名や税額欄の確認が抜ける可能性があります。
電子提供を受ける場合
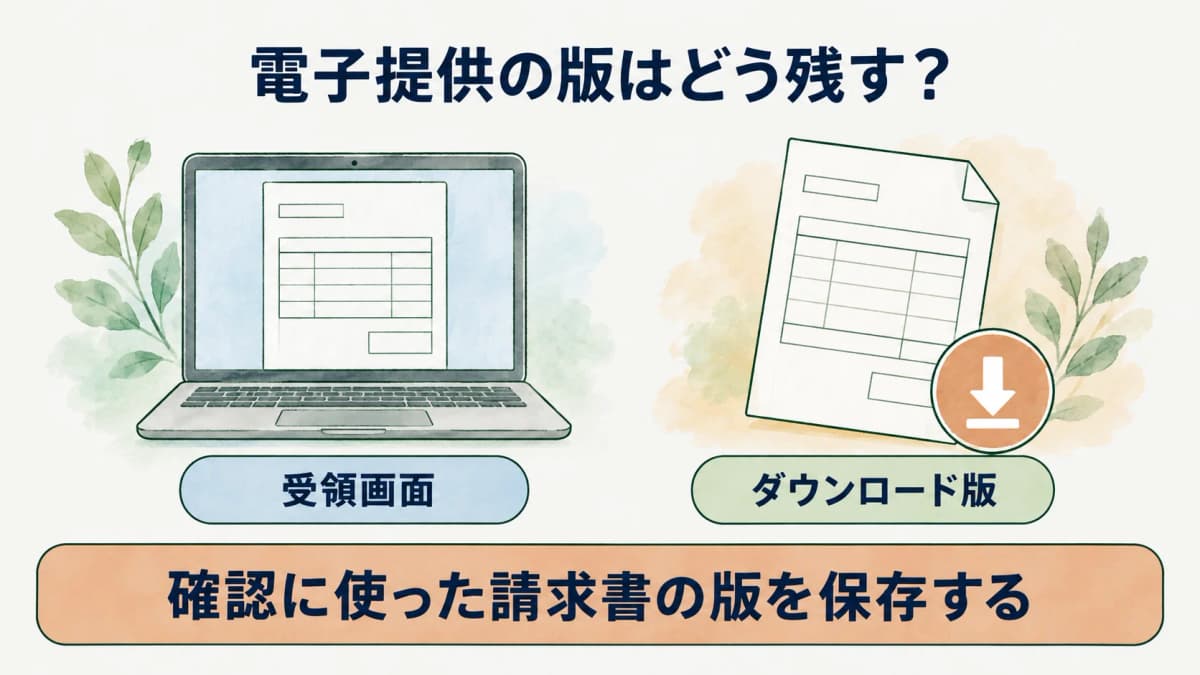
適格請求書の記載事項は、紙だけでなく電磁的記録でも提供できます。消費税法第57条の4第5項は書類の交付に代えて電磁的記録の提供を認めています。経理では、受領画面の表示と取得したファイルを対応させ、どの版を仕訳と保存に使ったかを残します。
| 受領場面 | 確認する資料 | 保管時の対応 |
|---|---|---|
| 取引先画面で閲覧 | 提供された記録と取得日時 | ダウンロードした版を識別 |
| メールで受領 | 添付された請求書データ | メールの受領情報と対応 |
仕入側の確認票には、欄が足りなかった理由と取引先へ問い合わせた日を残します。訂正を受けるまでの間も、請求書をどの段階で止めたか分かるようにします。
受領画面とダウンロード記録
取引先の画面から請求書を取得する場合、画面を開いた事実とデータを保存した事実は別です。取得後に画面上の請求書が更新されることも想定し、保存したファイルがどの請求期間のものか確かめます。受付担当がダウンロードを行い、承認者が後でファイルを開く運用では、両者が同じ版を見ていることを確認できる仕組みが必要です。
電子提供された資料が適格請求書の記載事項を満たすかは、紙の帳票と同様に各項目で確認します。画面上の別タブに登録番号が表示されていても、提供された電磁的記録に必要な情報が含まれるかを読みます。複数の資料を合わせて確認する場合は、その組合せと対象取引を明らかにし、経理処理後にも再現できるようにします。
請求書データと保存先の対応
電子で受け取った適格請求書は、記載事項を満たすかの確認と、電子取引データとしてどのように保存するかの確認を並行して進めます。消費税法第30条第7項は仕入税額控除に係る帳簿及び請求書等の保存を定め、電子帳簿保存法第7条は電子取引情報の電磁的記録の保存を定めています。二つの確認を同じ「保存済み」表示だけへ縮めず、それぞれの根拠を確認します。
保存先では、取引先名、取引日、金額から請求書へ戻れるようにします。社内承認画面の添付ファイルと電子保存先のファイルが別々に複製される場合、片方だけ訂正すると内容が食い違います。訂正通知を受けたら、承認、仕訳、保存の各経路がどの版を参照しているか点検します。
まとめ
適格請求書の受領では、発行者と登録番号、取引日と内容、税率別の金額、受領者名を順に照合します。適格簡易請求書では受領者名と税額等の表示の扱いが異なり、電子提供では保存するデータの版を特定することが重要です。番号一つの確認で受付を終えず、取引事実と保存先まで結び付けます。
関連する保存経路は電子帳簿保存法の3区分と電子取引データの検索条件で確認できます。法令カテゴリにも制度別の記事を掲載しています。
よくある質問
- Q. 登録番号だけ確認すれば足りますか
- 登録番号だけでは足りません。通常の適格請求書には、発行事業者の名称と登録番号のほか、取引年月日、取引内容、税率別の対価合計と税率、消費税額等、交付を受ける事業者の名称が必要です。消費税法第57条の4第1項の各号に照らし、受領した帳票の欄を一つずつ確認します(現行版施行日2026-10-01、2026-10-21確認)。
- Q. 簡易請求書に受領者名は必要ですか
- 適格簡易請求書では、交付を受ける事業者の名称は記載事項に含まれません。通常の適格請求書の6号と、消費税法第57条の4第2項が定める簡易請求書の5号は分けて確認します。簡易請求書では税率ごとの消費税額等または適用税率という違いもあるため、宛名の有無だけで帳票全体の適否を判断しません(2026-10-21確認)。
- Q. 電子で受け取った場合も請求書になりますか
- 記載事項に係る電磁的記録による提供も認められます。消費税法第57条の4第5項は、書類の交付に代えてその電磁的記録を提供できると定めています。経理では提供された記録の記載内容を確認し、受け取ったデータと承認・仕訳に使った版を対応づけます。電子取引データの保存条件は別途確認します(2026-10-21確認)。
出典
本記事の出典は に内容を確認しています。
- 1.消費税法(laws.e-gov.go.jp)