請求書受領システムの選び方|経理の受領経路・承認・保存で確認
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
請求書受領システムは、請求書が届く経路から保存までを一件ずつ追えるかで選びます。メール添付、郵送、取引先画面からの取得では、最初の受付記録と保存すべき元資料が異なります。
「請求書を取り込める製品なら、承認や会計への受渡しも自動で整うのか」と迷うことがあります。取り込み後に金額を誰が照合し、誤りを誰へ戻し、処理済みの資料をどこに残すかは別の設計です。
本記事では、経理の受領経路、承認時の照合、仕訳と保存への引渡しを選定項目にします。製品の説明を読む前に、紙と電子の入口を実際の請求書で確認します。
本記事で分かること
- メール添付、紙、取引先画面で異なる受付項目
- 請求内容と納品書を承認時に照合する方法
- 仕訳に渡した後も原資料へ戻るための確認点
結論:請求書受領システムの選び方(早見表)
請求書受領システムの選定条件とは、受け取る経路、承認前の確認、処理後の保存をつなぐ業務要件です。初めに現状の入口を数え、各入口から同じ受付台帳へ到達できるかを試します。経理システムの業務別選定で描いた全体の流れから、受領に関わる列を取り出すと整理しやすくなります。
| 段階 | 入力・資料 | 選定時の問い | 残す記録 |
|---|---|---|---|
| 受付 | 紙、PDF、取引先画面 | 経路と原資料を識別できるか | 受領元と受付日時 |
| 照合 | 請求書、納品書 | 差異を承認前に見つけられるか | 照合結果と差し戻し理由 |
| 引渡し | 承認済み請求情報 | 仕訳の元データと保存先をたどれるか | 仕訳伝票と原資料の対応 |
JIIMA『請求情報流通の運用手引き 第1版』は、受領業務で、受信、内容確認、帳簿・支払処理、記録を分けてリスクと対応を示しています(2021-03-22公表、2026-10-21取得)。製品を評価する際は、この段階のどこを製品が助け、どこを人が担うかを確認します。
受領経路ごとの入口
請求書の入口を一種類と仮定せず、紙・メール・取引先画面を別々に試します。同じ請求先から複数の経路で届いた場合、二重に処理しない確認も必要です。電子と紙の制度上の区分は電子帳簿保存法の3区分を参照し、受付の業務票にはどの形式で届いたかを残します。
| 入口 | 受け取る資料 | 点検する操作 |
|---|---|---|
| メール添付 | PDFと受信情報 | 保存、取引先の識別、重複確認 |
| 郵送 | 紙の請求書 | 受付日、スキャン、紙の所在 |
| 取引先画面 | ダウンロードしたデータ | 取得日時と版の識別 |
受付の試験では、紙、メール添付、取引先画面からそれぞれ一件を選び、誰が到着を把握するかを確認します。メールを別部署へ転送する運用では、転送済みの添付と新しい訂正版が一覧でどう見えるかも確かめます。入口ごとの担当が違っても、同じ請求の受付番号に到達できるかを見れば、二重登録や未処理の資料を探す手掛かりになります。
製品を試す段階では、通常の請求書だけでなく、金額が異なる訂正版も一件用意します。旧版を使った承認が残るか、訂正版を受けて再承認へ戻せるかを確認します。請求書の通数だけを処理量として測ると、この確認に必要な時間が見えません。導入判断の記録には、試した資料の種類と保留理由を残します。
メール添付の請求書
共有メールに届いた請求書は、添付PDFを担当者の端末だけに置かず、受付時点で取引先と対象月へ結び付けます。差出人名、ファイル名、請求書に記載された発行者が一致しないときは、そのまま承認へ進めません。システムの試用では、メールから取り込んだファイルを承認者が開けるか、元の受信情報までたどれるかを見ます。
電子で受けた請求書を紙に印刷して押印回覧する会社でも、元の電子データの保存は別に確認します。電子帳簿保存法第7条は電子取引の取引情報に係る電磁的記録の保存を定めています(現行版施行日2025-04-01、2026-10-21確認)。受付後に取引先から訂正版が届くと、旧版を参照した承認が残る場合があります。新旧の版と変更理由を処理中の案件へ結び付けられるかを試します。
紙と取引先画面の請求書
郵送で届いた紙の請求書は、開封者から経理への引渡しまで所在が変わります。スキャン画像が登録されても紙の保管先が不明なら、後から元資料を確認できません。受付票では到着日、取引先、紙の置き場所、画像の登録者を分けて残します。読み取った金額や日付が正しいかは、画像と原本を並べて確認します。
取引先画面から請求書を取得する場合は、画面で閲覧しただけなのか、ファイルを保存したのかを区別します。ダウンロード時点の版、請求期間、取得者を残せるかを確認します。取引先側の画面が更新されたときも、承認者が見た請求書を後から再現できることが大切です。受領経路ごとの記録を一つの案件番号に集めれば、二重到着も見つけやすくなります。
承認時の照合項目
承認では、読み取り結果と取引事実を照合する人を決めます。freeeヘルプセンター『請求書メニューの基本操作について』は、自社サービスの操作として、アップロード、読み取り内容の確認、仕訳処理、ステータス管理、承認、外部会計アプリへの連携を示しています(2026-04-16更新、2026-10-21再取得)。製品にこの流れがあっても、自社の発注内容との照合は人の判断として残ります。
| 承認で見る欄 | 対応する資料 | 差が出たときの行先 |
|---|---|---|
| 請求先・発行者 | 請求書、取引先台帳 | 受領担当へ確認 |
| 取引内容・数量 | 納品書、発注記録 | 発注担当へ確認 |
| 金額・税額 | 請求書の明細 | 取引先への訂正依頼 |
承認画面では、請求書の合計額だけが見えても照合に足りない場合があります。納品書や発注内容に戻れるか、数量と税率を比較できるか、差があったときに誰へ戻すかを試します。承認者が不在なら代理へ進める条件も社内で決めます。単に承認ボタンの有無を比べず、保留した請求が月末の一覧から消えないかを一件ずつ追います。
発注内容との照合
請求書に取引先名と合計金額が読み取れても、発注した品目や受け取った数量と一致するとは限りません。納品書がある取引では、請求書の明細、納品書、発注内容を同じ案件として開けるか確認します。金額が一致していても、取引内容や税率が異なれば承認前に差を見つける必要があります。
受領担当と現場の発注担当が別の部署なら、どの欄を誰が確認するかを決めます。承認画面で納品書が見えないと、担当者はメールや紙を探しに戻ります。試用時には、請求書と納品書を一緒に開き、差があったとき承認を保留できるか確かめます。適格請求書の法定欄は受領時の照合表で確認できます。
差し戻し理由の記録
承認者が請求額の不一致を見つけたとき、差し戻しボタンがあるだけでは不十分です。何を直すべきか、請求書のどの版を見たか、取引先へ問い合わせ済みかを残せるか見ます。取引先が訂正版を送るまで支払処理を保留するなら、保留中の案件が一覧で見えることも必要です。
freeeの公式ヘルプは、請求書ステータスを管理し、確認中の書類に承認依頼を行う自社サービスの操作を説明しています(2026-10-21再取得)。自社で使う場合には、承認前の確認と仕訳承認の順をどう組むか、担当者ごとに試す必要があります。確認済みの表示だけで、差し戻し前の版が追えなくなるようなら、保存資料との関係を見直します。
仕訳と保存への引渡し
受領処理の出口では、仕訳に渡した金額と保存した証憑が対応するかを確認します。承認済みの請求情報を会計へ渡すとき、取引先、金額、税区分、請求書の識別情報がどう引き継がれるかを見ます。エラーが出た場合は受領側のどの記録まで戻るかを決めます。
| 引渡し先 | 最低限の確認 | 元へ戻る手掛かり |
|---|---|---|
| 会計ソフト | 金額、税区分、対象取引 | 承認済み請求書 |
| 電子保存先 | 元ファイル、受領経路 | 受付記録 |
| 紙の保管先 | 紙の原本の所在 | 画像と受付番号 |
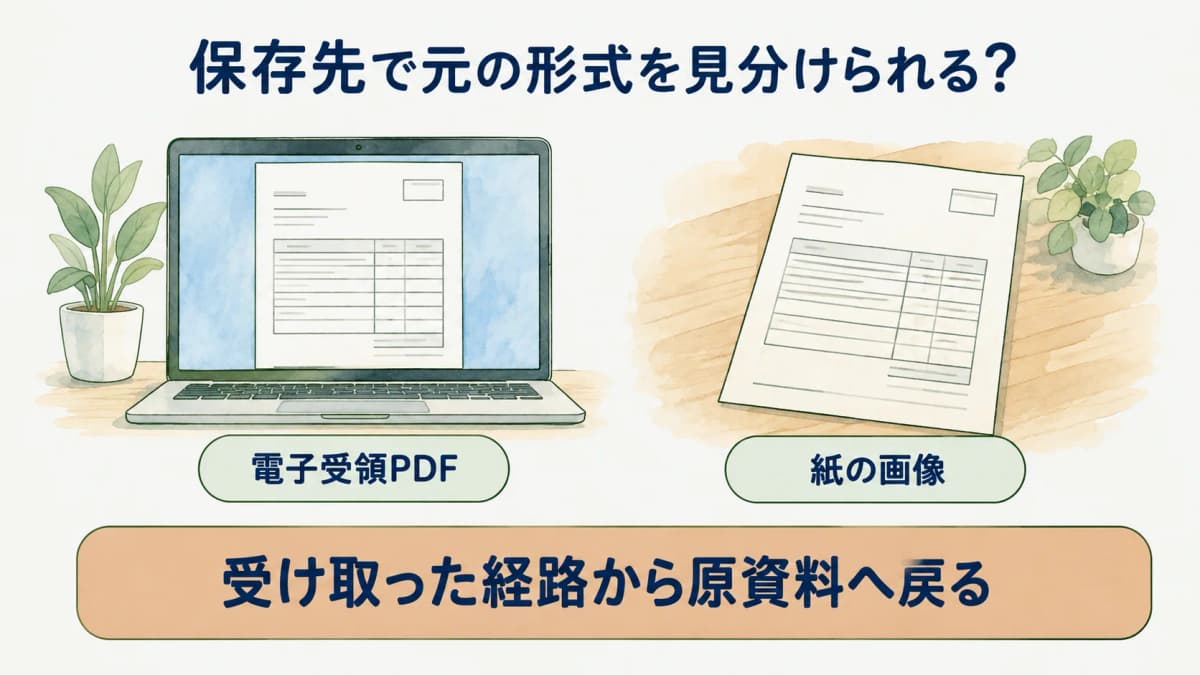
保存の確認では、電子で受け取ったPDFと紙から作った画像を混同しないことが重要です。受付時に記録した元の形式、承認に使った版、会計へ渡した内容の三つを対応させます。仕訳から証憑へ戻る試験をするときは、訂正版を受けた案件も選びます。最新ファイルが開けるだけでなく、どの版を判断に使ったかが分かる状態を確認します。
見積りを受ける前には、承認する人数、受領する請求書の形式、月間通数を候補先へ同じ条件で伝えます。機能の確認と料金の確認で前提がずれるのを防げます。 一件ごとの試験結果に、使った資料の形式と確認者も記録します。
仕訳CSVの列確認
freeeの公式ヘルプでは、確認済み以降の請求書について、仕訳データを会計アプリ向けのCSV形式で出力する自社サービスの操作が説明されています(2026-10-21再取得)。受領側が見るべき点は、出力方式の選択より、承認済みの請求書と渡された仕訳の金額や税区分が一致するかです。勘定科目が未確定の請求書を渡すなら、どこで保留するかを決めます。
テストでは請求書一件を使い、受領画面の金額、承認記録、会計側の仕訳伝票を並べて確かめます。複数の請求書を一括で渡す場合でも、合計が一致するだけでは個別の誤りを見落とします。エラー行を受領担当へ戻した後、修正した版がどの仕訳へ反映されたかを確認できる状態にします。
原本形式ごとの保存確認
保存先の画面で請求書を開けるだけでなく、元が電子で届いたか紙で届いたかを追います。電子で届いたPDFはそのデータ、紙で届いたものは紙の受付と画像化の経路が確認点になります。受領した請求書と仕訳伝票との間に案件の識別情報を残すと、後から金額の根拠をたどれます。
取引先から再送された訂正版は、保存先と承認画面の双方で版を合わせます。片方が旧版のままなら、仕訳の数字は正しくても証憑との説明が難しくなります。担当者が交代しても検索できるか、年度をまたいでもアクセスできるかまで試し、受領後の保存を選定要件に含めます。
まとめ
請求書受領システムは、紙・メール・画面という入口を区別し、承認時の照合と仕訳・保存への出口を一続きで確かめます。取り込みができても、差し戻し理由や訂正版の扱いが分からなければ経理の処理は完結しません。試用時は実際の書類と例外を使って確認します。
全体の選定方法は経理システムの業務別要件、保存の区分は電子帳簿保存法の3区分、帳票の記載欄は適格請求書の照合表を参照できます。選び方カテゴリにも関連する手順があります。
よくある質問
- Q. 紙の請求書とPDFを一つの入口にできますか
- 受付台帳を一つにまとめることはできますが、紙とPDFの受領経路は区別して残します。紙は到着日と原本の所在、PDFは電子で受けた元データと受信情報を確認します。JIIMA『請求情報流通の運用手引き 第1版』も複数の流通手段を扱い、受領情報の記録を重視しています(2021-03-22公表、2026-10-21取得)。画面が一つでも元資料の区分は混ぜません。
- Q. 承認画面では何を見ますか
- 承認画面では、請求書の発行者、取引内容、金額・税額を、納品書や発注内容と照合します。差がある場合は承認を止め、どの資料のどの欄が違ったかを記録します。freee公式ヘルプは自社の受取請求書メニューで、取り込んだ内容の確認から承認へ進む操作を示しています(2026-10-21再取得)。自社の承認権限と確認資料は別途決めます。
- Q. 会計ソフトへ渡す前に何を残しますか
- 会計ソフトへ渡す前には、承認済みの請求書の版、金額、税区分、仕訳の元となる取引を残します。受領側で確定した情報と会計側の仕訳伝票を一件ずつ照合できることが重要です。freee公式ヘルプには確認済み以降の請求書から仕訳データを出力する操作例がありますが、受渡し後の金額確認と原資料への参照は経理の手順として定めます(2026-10-21再取得)。
出典
本記事の出典は に内容を確認しています。
- 1.公益社団法人日本文書情報マネジメント協会『請求情報流通の運用手引き 第1版』(jiima.or.jp)
- 2.freeeヘルプセンター『請求書メニューの基本操作について』(support.freee.co.jp)
- 3.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(laws.e-gov.go.jp)