経理の帳簿書類は何年保存するか|法人税法・会社法・消費税法の起算点
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理の帳簿書類を何年保存するかは、資料の種類と法令ごとの起算点で決まります。法人税法施行規則の7年、会社法の10年、仕入税額控除に関わる消費税法施行令の7年は、同じ日から数える年数ではありません。
「総勘定元帳と領収書を同じ期限で廃棄してよいか」と考えるとき、年数だけを横に並べても答えは出ません。帳簿を閉鎖した時、書類を作成・受領した日、事業年度と課税期間の区切りを分けて見る必要があります。
本記事では、法人税、会社法、消費税の三つの根拠を、経理が扱う総勘定元帳と請求書を例に確認します。保存期間の開始日を決めるため、先に残すべき日付も示します。
本記事で分かること
- 法人税法施行規則の帳簿・書類の起算日
- 会社法が求める会計帳簿と重要資料の保存
- 消費税の控除資料についての起算点と期間
結論:経理の帳簿書類は何年保存するか(早見表)
帳簿書類の保存期間とは、各法令が対象にする帳簿や資料を、それぞれの起算点から保管する期間です。先に資料の種類を特定し、次にその法令の起算点を計算し、最後に期間を当てます。電子帳簿保存法の3区分は保存形式の整理であり、ここで扱う保存年限とは別に確認します。
| 根拠と対象 | 起算点 | 期間 | 条文 |
|---|---|---|---|
| 法人税法施行規則の帳簿書類 | 帳簿の閉鎖日または書類の作成・受領日が属する事業年度の終了日の翌日から2月を経過した日 | 起算日から7年間 | 第59条・第67条 |
| 会社法の会計帳簿と事業に関する重要な資料 | 会計帳簿の閉鎖の時 | 10年間 | 第432条第2項 |
| 消費税の仕入税額控除に係る帳簿・請求書等 | 閉鎖日または受領日が属する課税期間の末日の翌日から2月を経過した日 | 原則7年間 | 消費税法施行令第50条 |
法人税法施行規則と消費税法施行令は、帳簿と書類で基礎になる日付を分けています。会社法の起算点は会計帳簿の閉鎖の時です。法人税法施行規則と消費税法施行令の現行版施行日は2026-10-01、会社法は2026-08-12です(いずれも2026-10-21確認)。
法人税法上の帳簿書類
法人税法施行規則では、資料を作成・受領した日そのものから7年を数えません。青色申告法人の帳簿書類について同規則第59条第1項が保存を定め、第2項が起算日を分けています。普通法人等の帳簿書類については第67条第2項が第59条第2項の起算日を用います。
| 資料 | 起算日の基礎になる日 | 保存期間 |
|---|---|---|
| 総勘定元帳などの帳簿 | 帳簿を閉鎖した日の属する事業年度の終了日 | その翌日から2月を経過した日から7年間 |
| 受領した領収書などの取引関係書類 | 書類を受領した日の属する事業年度の終了日 | その翌日から2月を経過した日から7年間 |
年数だけを一覧にすると、同じ決算期の資料でも廃棄判断がそろわないことがあります。保存起算点を表に置く際は、帳簿を閉鎖した日、事業年度の終了日、請求書を受け取った日を別の欄へ記入します。担当者が一つの起算日を全資料にコピーしないよう、資料の種類と根拠法令を同じ行に残します。電子データの保管場所も、判定に使った資料へ戻れるようにします。
保管期間の表は、年度単位だけで丸めず、起算点の基礎となる日付を残して計算します。消費税の請求書等では受領した日が属する課税期間を特定し、その末日の翌日から二月を経過した日を起点とします。電子で提供された記録では提供を受けた日を確認します。確認前に「七年」とだけ入力すると、後で期限を再現できません。
総勘定元帳の起算日の求め方
総勘定元帳は、仕訳が入力された日から保存期間を数えるのではありません。法人税法施行規則第59条第2項は、帳簿の閉鎖の日が属する事業年度をまず特定し、その事業年度終了の日の翌日から2月を経過した日を起算日とします。会計ソフト上の作成日時と、帳簿を閉じた事業年度の終了日を混ぜないことが必要です。
経理の保存台帳では、帳簿名だけでなく、対象事業年度、閉鎖日、起算日を別々に記録します。複数年度の総勘定元帳を一つの保管先に置いても、年度ごとに期限は異なります。決算作業中に修正を加えた版と閉鎖後の版が残る場合は、どの記録が正式な保存対象なのかを明確にします。日付を計算するときは、規則の「翌日から2月を経過した日」という表現をそのまま確認します。
取引関係書類の起算日の求め方
相手方から受けた注文書、契約書、送り状、領収書、見積書などの取引関係書類も、法人税法施行規則第59条第1項の保存対象に含まれます。書類の場合に起算の基礎となるのは、その作成または受領の日が属する事業年度です。個々の領収書の受領日から一律に7年を数えるわけではありません。
経理では、取引日と受領日がずれる書類を分けて記録すると起算日を求めやすくなります。月末の取引について請求書が翌事業年度に届くなら、書類の受領日がどの年度に属するかの確認が必要です。期限管理表を作る際は、帳簿、相手から受けた書類、自社で作り写しを持つ書類の区別も残します。確定申告書の提出期限が延長される事業年度には、第59条第2項が起算日の月数について別の扱いを定めているため、通常の2月で機械的に確定しません。
会社法上の会計帳簿
株式会社の会計帳簿は、閉鎖の時から10年間保存します。会社法第432条第2項は、その会計帳簿と事業に関する重要な資料を対象にしています。法人税法施行規則の「帳簿書類」全体と同じ範囲だと決めつけず、会社法が挙げる資料を確認します。
| 対象 | 起算点 | 管理上の着眼 |
|---|---|---|
| 会計帳簿 | 閉鎖の時 | 閉鎖日時と帳簿の版 |
| 事業に関する重要な資料 | 帳簿と関連する保存対象 | 帳簿から資料へ戻れる対応 |
複数の法令の対象になる帳簿や請求書では、最短の年数だけを採用しないようにします。法人税、会社法、消費税の確認結果を資料ごとに並べ、どの義務についていつまで保管するかを記録します。起算点を算出するときは課税期間や事業年度の区切りを取り違えないよう、締日と受領日を元資料から確認します。廃棄候補の抽出は、その表の確認が済んだ後の作業です。
会計帳簿の閉鎖日
会社法の起算点は、法人税法施行規則と同じ「年度終了日の翌日から2月」ではなく、会計帳簿の閉鎖の時です。保存期間の管理で年度の末日だけを機械的に入れると、実際に閉鎖した時との関係が説明できなくなります。会計ソフトの年度締めが複数段階に分かれるなら、どの処理を帳簿の閉鎖とするかを社内で記録しておきます。
帳簿を閉鎖した後に訂正が必要となった場合も、元の帳簿と修正履歴の関係が大切です。新しいファイルを保存しただけでは、旧版をいつ閉じたか分からなくなることがあります。会計帳簿の識別情報と閉鎖時点を同じ管理表へ残しておけば、会社法の10年を確認するときの出発点が明確になります。会社法の現行版施行日は2026-08-12です(2026-10-21確認)。
重要資料との対応
会社法第432条第2項は、会計帳簿だけでなく「その事業に関する重要な資料」も保存対象に挙げています。経理の保存設計では、帳簿の数字から、その根拠となった資料を追えるようにします。すべての取引関係書類が自動的にこの語に当たると断定するのではなく、会社の業務と帳簿との関係を踏まえて管理対象を整理します。
資料が紙と電子に分かれている場合、帳簿の検索キーから両方へ戻れることが重要です。紙の保管箱の番号だけ、あるいは電子ファイルの保存先だけを記録する運用では、担当者の交代時に結び付きが失われます。総勘定元帳の取引と納品書、請求書、支払通知書などの対応を残すと、資料を取り出す際の手掛かりになります。
消費税の控除に使う資料
消費税法施行令第50条の7年間は、課税期間の末日の翌日から2月を経過した日を起算点にします。ただし、その課税期間を選ぶ元の日付は、帳簿と請求書等で異なります。仕入税額控除に関わる資料であることを先に確かめ、受領日や提供を受けた日まで管理します。
| 資料 | 課税期間を選ぶ元の日付 | 原則の保存 |
|---|---|---|
| 帳簿 | その帳簿の閉鎖日 | 該当課税期間の末日の翌日から2月を経過した日から7年間 |
| 請求書等 | 受領した日 | 該当課税期間の末日の翌日から2月を経過した日から7年間 |
| 電磁的記録 | 提供を受けた日 | 同じ起算の考え方で7年間 |
同じ箱や保管フォルダに異なる法令の対象資料を入れる場合は、箱全体へ一つの廃棄日を付けません。中身の資料区分を一覧にし、最も遅く確認が必要なものを把握します。
帳簿と請求書等の区別
消費税法施行令第50条第1項の文は、帳簿について「その閉鎖の日」、請求書等について「受領した日」を分けています。経理の保存台帳で両者に同じ取引日を入れると、どの課税期間の末日を基礎にしたかが曖昧になります。帳簿と請求書は互いに関連しますが、起算点を求めるときの入口は別です。
同条には、財務省令で定める場合に該当するものは同日から5年間を超えて保存することを要しないとのただし書があります。しかし、対象を確認せずに保存期間を5年へ一般化することはできません。原則の7年間を表示したうえで、例外を適用する場合だけ該当性を確認します。法人税法施行規則や会社法の期間も同じ資料へ重なる可能性があるため、最も短い数字だけを採って廃棄日を決めません。
受領日と電子提供日の記録
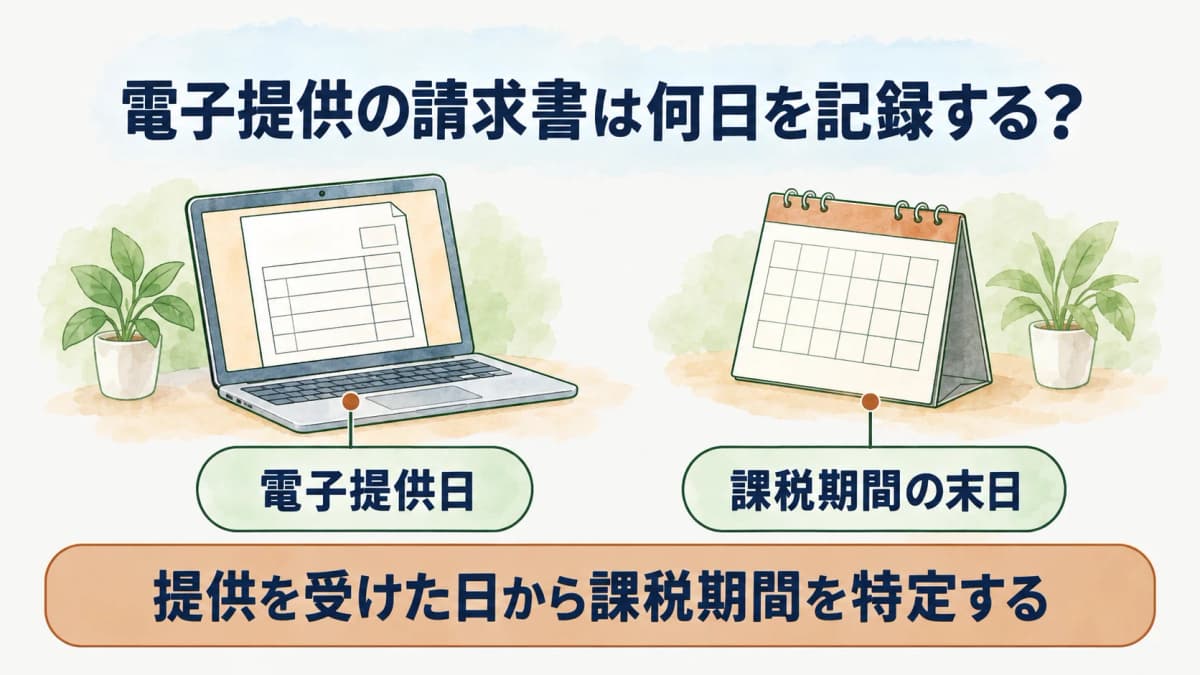
請求書等を紙で受領した場合は受領日、電磁的記録の提供を受けた場合は提供を受けた日を、課税期間との対応で確認します。取引先画面に請求書が掲載された日と、経理が実際に提供を受けた日が同じとは限りません。通知メール、取得したファイル、社内の受付記録を結び付け、どの日付で課税期間を選んだか後から説明できるようにします。
条文どおりに整理すると、帳簿はその閉鎖の日の属する課税期間の末日の翌日、請求書等は受領した日、電磁的記録は提供を受けた日の属する課税期間の末日の翌日から、2月を経過した日から7年間です。二つの「翌日から2月を経過した日」を省略して「課税期間の末日から7年」と書くと、起算点を早めてしまいます。経理の期限表では基礎日、課税期間末日、起算日を別列にします(消費税法施行令第50条、2026-10-21確認)。
まとめ
帳簿書類の保存期限は、最初に対象資料と根拠法令を分け、それぞれの起算点を出してから決めます。法人税法施行規則は事業年度終了日の翌日から2月を経過した日、会社法は会計帳簿の閉鎖の時、消費税法施行令は該当する課税期間の末日の翌日から2月を経過した日が軸です。年数が同じでも開始日は同じとは限りません。
保存形式は電子帳簿保存法の3区分、電子受領した資料の探し方は検索要件の記事を参照できます。適格請求書の受領欄も確認し、制度別の記事は法令カテゴリからたどれます。
よくある質問
- Q. 法人の帳簿は一律7年ですか
- 一律7年ではありません。法人税法施行規則第59条・第67条は、対象の帳簿書類を所定の起算日から7年間保存すると定めていますが、会社法第432条第2項は、株式会社の会計帳簿と事業に関する重要な資料を閉鎖の時から10年間保存すると定めています。同じ総勘定元帳でも、根拠ごとに対象と起算点を確認します(両法令の現行版、2026-10-21確認)。
- Q. 会社法の保存期間はいつから数えますか
- 会社法の保存期間は、会計帳簿の閉鎖の時から数えます。会社法第432条第2項は、閉鎖の時から10年間、その会計帳簿と事業に関する重要な資料を保存するよう定めています。法人税法施行規則の起算日である事業年度終了日の翌日から2月を経過した日とは異なるため、年度名だけでなく実際の閉鎖時点を残します(2026-10-21確認)。
- Q. 請求書の受領日も記録すべきですか
- 受領日は記録すべきです。消費税法施行令第50条第1項は、請求書等の受領した日が属する課税期間を基に保存の起算点を決めています。電磁的記録の場合は提供を受けた日を見ます。法人税法施行規則第59条第2項でも、書類の作成または受領の日が属する事業年度を確認します。取引日だけでは両者の起算日を求められません(2026-10-21確認)。
出典
本記事の出典は に内容を確認しています。