紙とPDFが混在する請求書受領|経理の入口と保存経路を一本化
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
紙とPDFが混在する請求書受領では、受付台帳を一つにし、元の形式は分けて残す方法が有効です。承認状況を一か所で追えても、郵送の紙とメール添付PDFを同じ保存根拠で扱うわけではありません。
「紙は総務が開封し、PDFは各部署へ届くため、経理が請求書の全件をつかめない」という場面があります。入口が分かれていても、請求先、対象月、到着日、担当者を同じ形式で登録すれば、未処理や二重到着を探しやすくなります。
本記事では紙とPDFの到着記録、承認待ちを見えるようにする方法、原本形式ごとの保存経路を追います。特定企業の導入事例ではなく、公開された手引きと製品操作例から経理の確認点を組み立てます。
本記事で分かること
- 紙とPDFで入口を分けたまま受付を統一する方法
- 納品書が遅れる請求の承認待ち管理
- 元の形式に合わせた保存先の確認
結論:紙とPDFが混在する請求書受領(早見表)
混在する請求書受領の運用とは、入口ごとの元資料を保ちつつ、受付・承認・保存の進み具合を同じ案件単位で追う方法です。請求書受領システムの選び方で入口を分け、受領した時点で案件の識別情報を付けます。
| 到着経路 | 受付で残すこと | 承認への受渡し | 保存の確認 |
|---|---|---|---|
| 郵送・手渡し | 紙の到着日と保管先 | スキャン画像と紙の対応 | 紙から作った画像の扱い |
| メール添付 | 受信情報とPDFの版 | 添付元と担当者 | 受けた電子データの保存 |
| 取引先画面 | 取得先と取得日時 | ダウンロードした版 | 受けた電子データの保存 |
JIIMA『請求情報流通の運用手引き 第1版』は、請求書の流通に紙、メール添付、取引先画面などがあることを示し、受領時の情報の記録を重視しています(2021-03-22公表、2026-10-21取得)。形式が混在する会社では、この入口の記録が承認と保存をつなぎます。
紙の到着と電子の到着を記録する
受付では、請求書の内容だけでなく届いた経路と担当者を記録します。同じ取引先の請求書が紙とPDFの両方で届くことがあります。受付票を一つにすることで二重処理を探し、元の形式は別欄に残して保存区分を確認します。
| 入口 | 原資料 | 受付時の確認 |
|---|---|---|
| 郵便 | 紙の請求書 | 開封者、到着日、紙の所在 |
| メール | 添付PDF | 受信先、受信日、ファイルの版 |
受付番号は、紙を開封した時点とPDFを受信した時点の双方で同じ規則を使います。同じ取引先から複数の請求書が届く場合は、取引先名だけで重複と判断せず、対象月や請求額も確認します。紙の到着が遅れた後にPDFが先に回覧された案件では、どの版を承認に使ったかを記録します。入口をまとめるとは、元資料の違いを消すことではありません。
受付台帳には、支払期日だけでなく受領した日と承認へ渡した日を残します。どこで時間がかかったか分かれば、紙の社内配送とメールの転送のどちらを見直すべきか判断できます。取引先へ問い合わせた案件は、回答待ちのまま支払対象一覧へ混ぜません。資料がそろった時点で金額と版を再確認し、当初の受付番号へつなぎます。
郵便で届く紙の請求書
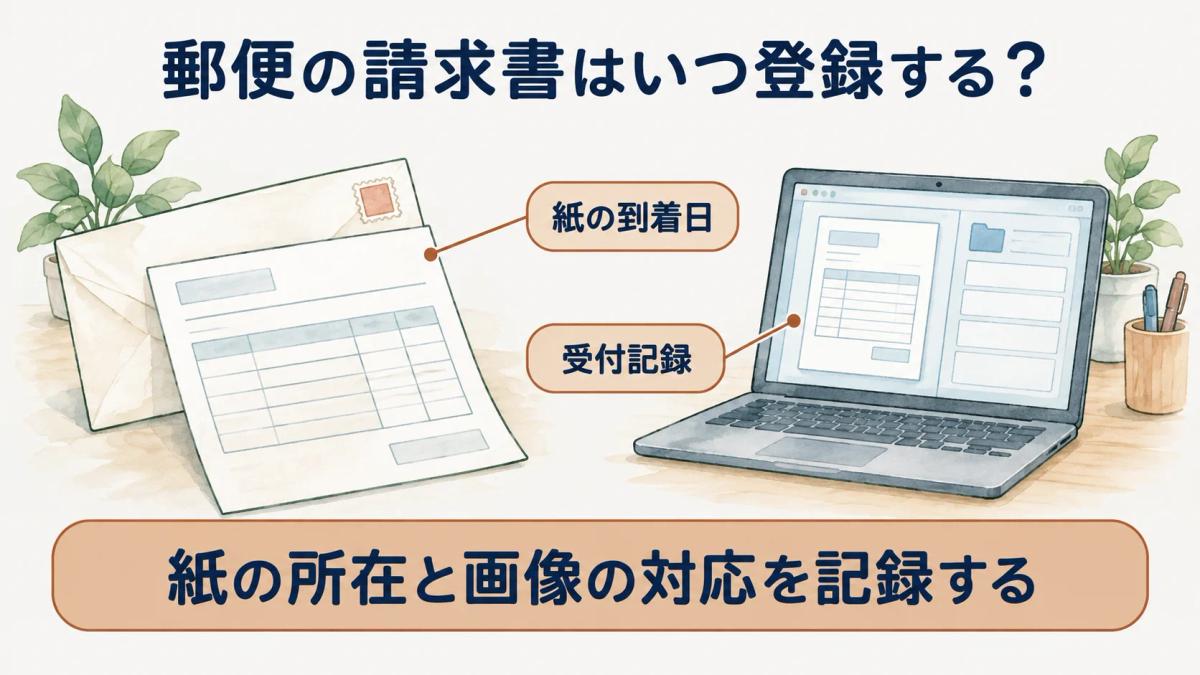
郵送された紙の請求書は、開封した人がそのまま承認するとは限りません。総務から現場担当へ、さらに経理へ渡るなら、各段階で所在を確認できるようにします。受付時に取引先と対象月を記録し、紙に付けた識別番号をスキャン画像にも対応させます。画像だけ先に回覧し、紙が後で届く運用でも、最終的な保管先は別に確認します。
紙の請求書をスキャンする際は、全ページを取り込んだか、金額や振込先が読めるかを確かめます。スキャン画像と納品書の関係が切れると、承認者が請求内容を確認できません。JIIMAの手引きは受領した請求書の書式や内容を取引情報と照合し、処理記録を残すことを挙げています(2026-10-21取得)。受付の早い段階で、その照合先も登録します。
メール添付PDFの受付
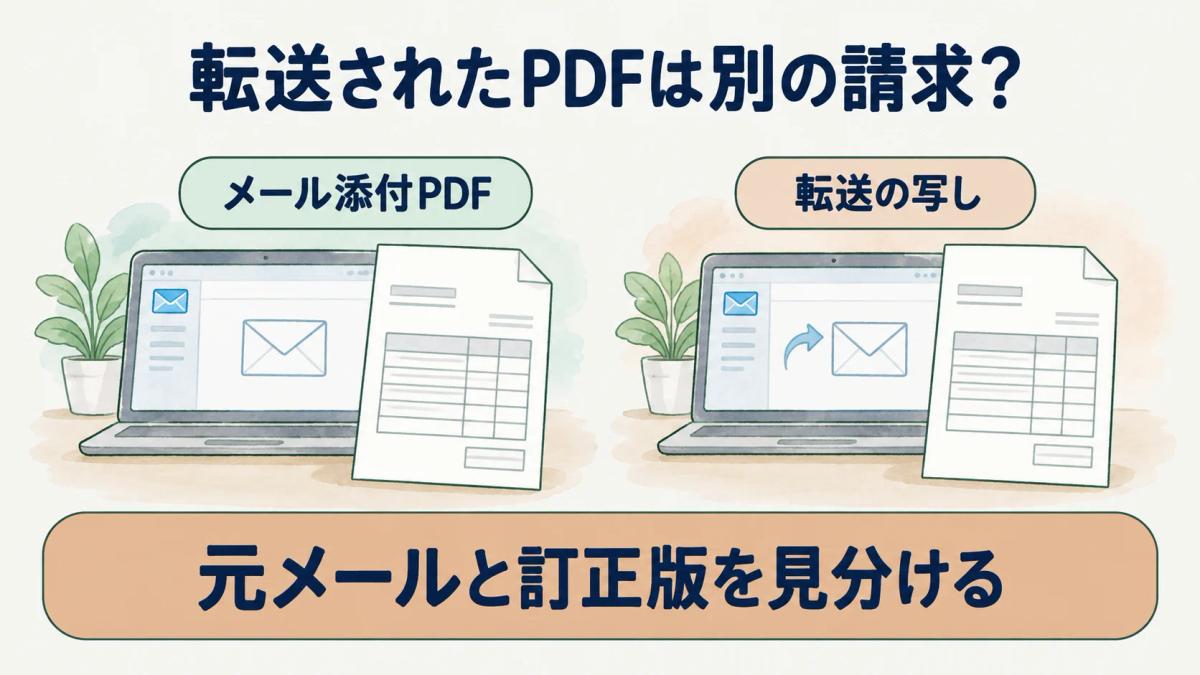
メールで届くPDFは、複数の部署が同じ添付を転送しているだけなのか、取引先から再発行された別の版なのかを分けます。ファイル名が同じでも内容が異なる可能性があるため、受信情報と請求書の版を案件へ結び付けます。共有の受付先を設ける場合は、取引先への受領連絡を誰が行うかも決めておくと重複確認が減ります。
電子帳簿保存法第7条は電子取引の取引情報に係る電磁的記録の保存を定めています(現行版施行日2025-04-01、2026-10-21確認)。メール添付PDFを紙に印刷して承認しても、最初に受け取った電子データの区分は変わりません。電子帳簿保存法の3区分を参照し、受付台帳に原形式を残します。
承認待ちを見えるようにする
承認待ちを一つの状態にまとめず、何が足りずに止まっているか記録します。納品書の到着待ちと、請求書の記載ミスへの問い合わせ待ちは別の理由です。案件一覧に理由と次の担当を付ければ、月末に支払期日だけを見て慌てることを減らせます。
| 停止理由 | 必要な資料 | 次の担当 |
|---|---|---|
| 納品書待ち | 受領した請求書と納品書 | 現場の受領担当 |
| 金額不一致 | 請求書と発注内容 | 発注担当・取引先 |
| 訂正版待ち | 旧版と訂正版 | 経理の受付担当 |
納品書待ちの請求は、支払期日が近づくと承認済みの案件と混ざりやすくなります。未処理一覧に不足資料、担当者、照会した日を持たせ、回答が来た時点で請求内容を再確認します。訂正版待ちなら旧版と新しい版の金額差も記録します。承認者が一度見た資料が更新された場合は、更新後の内容を誰が確認したかも残します。
照合資料がそろう場合
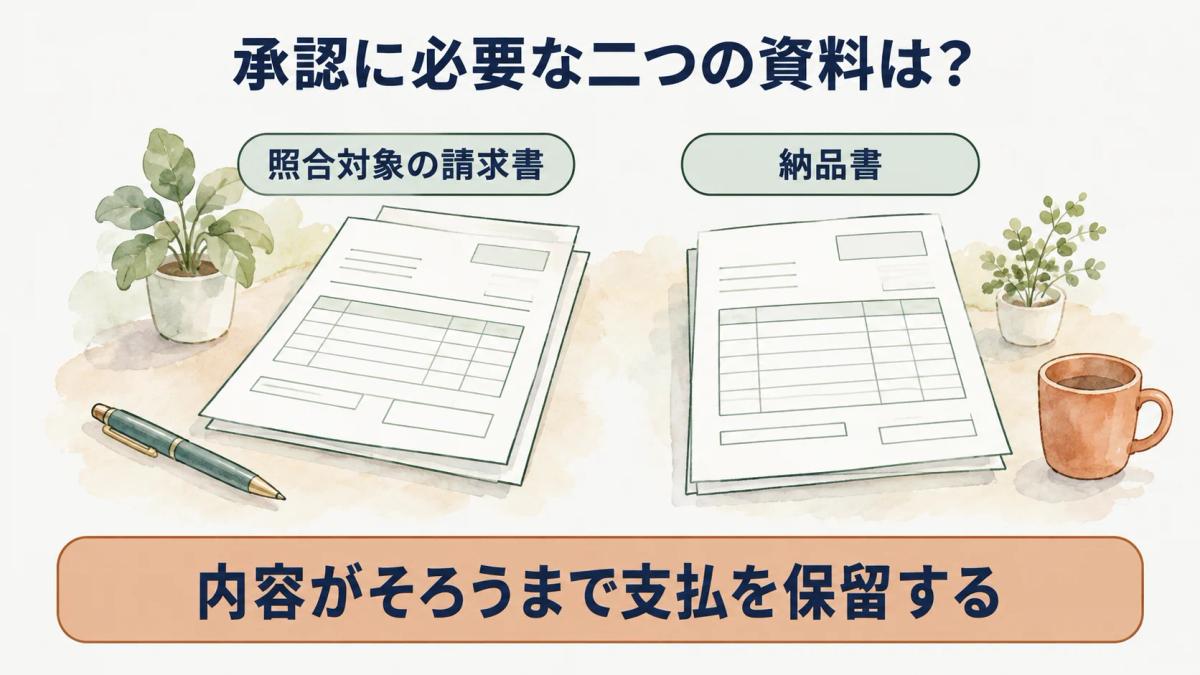
請求書と納品書が同時にそろう取引では、取引先、品目、数量、金額を承認前に見比べます。請求書の合計額だけを確認すると、納品されていない品目や税率の違いを見落とすことがあります。承認者には二つの資料を同時に開ける状態を用意し、差があれば案件を保留して理由を残します。
freeeヘルプセンターの受取請求書メニューの説明では、アップロード、内容確認、ステータス管理、承認依頼の操作が紹介されています(2026-04-16更新、2026-10-21再取得)。その画面例からも、承認は取り込んだデータの確認後に置けます。自社では納品書などどの資料を承認者へ提示するかを追加して決めます。承認済みの状態と請求書の版の対応も残します。
納品書が遅れる場合
請求書だけが先に届いた場合は、請求が到着した事実と内容を受付台帳に登録し、承認は納品書や現場の確認を待ちます。請求書があるからといって、取引事実まで確定したことにはなりません。担当者には不足している資料の名前と確認先を表示し、月末の未処理一覧から拾えるようにします。
納品書が後から届いたら、当初の請求書と同じ取引を指すかを見ます。異なる納品日や数量であれば、取引先への照会が必要です。
支払期日が近くても、差があるまま承認してはいけません。JIIMAの手引きも、受領した請求データを取引情報と突合し、正常に処理できない請求について問い合わせの記録を残すことを挙げています(2026-10-21取得)。保留から再開までの履歴があれば、別担当者へ引き継げます。
保存先を形式ごとに確かめる
受付台帳を統一しても、紙から作った画像と電子で受けたPDFの元形式を消しません。請求書を同じ保管画面から開ける設計でも、電子帳簿保存法上の区分を判断するために、どちらの経路で届いたか必要です。
| 保存する資料 | 元の形式 | 管理する対応 |
|---|---|---|
| 紙から作った画像 | 郵送された紙 | 紙の受付と画像化 |
| メール添付PDF | 相手から届いた電子データ | 受信情報と元ファイル |
| 取引先画面のデータ | 電子提供 | 取得先と保存した版 |
紙の画像と電子で受けたPDFを同じ画面から開く運用では、ファイルの見た目だけで保存区分を判断できません。受付時の経路を手掛かりに、紙の原本の所在と、電子で届いたファイルの保存先を別に確認します。閲覧用に形式を変えた場合も、受領した元のデータへ戻れるかを試します。月末に抽出した案件から逆向きにたどると、記録の欠落を見つけられます。
承認者には、添付画像だけでなく請求書が最初に届いた経路も見せると、紙の所在や電子データの保存先を探しやすくなります。画面で一件に見えても、元の資料と訂正版の対応は受付の記録で維持します。
紙から作った画像の管理
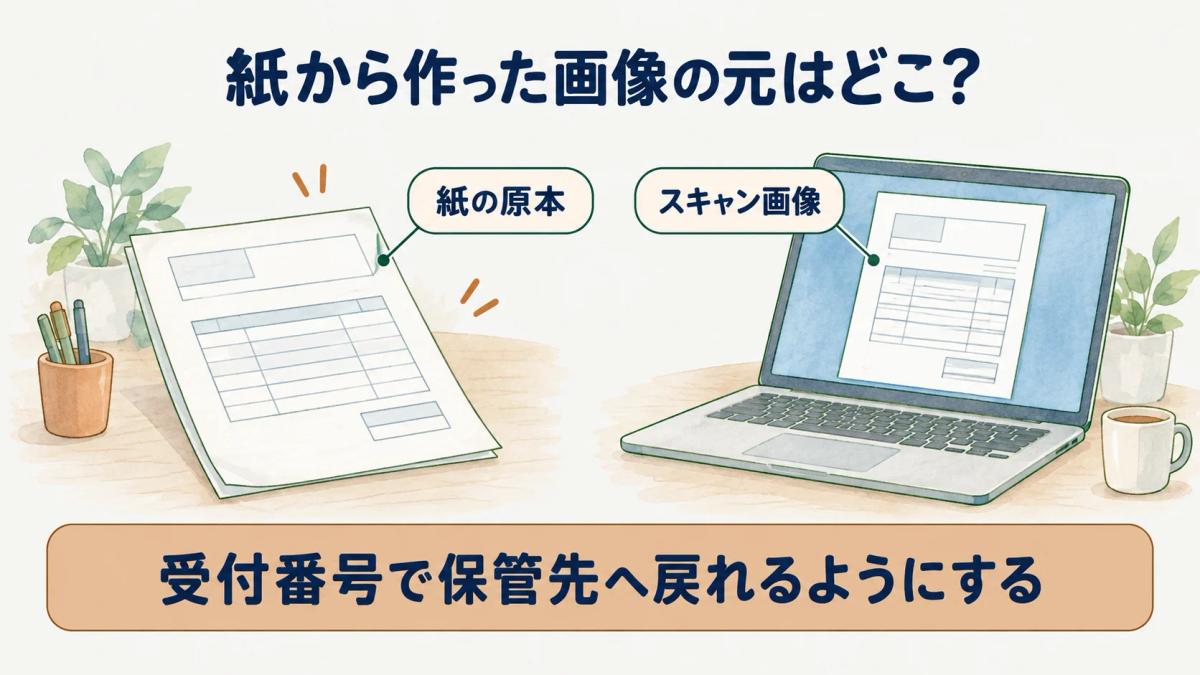
紙の請求書を撮影・スキャンした場合、画像を保存した日と紙を受け取った日は異なることがあります。経理では受付票に両方を残し、どの画像がどの紙から作られたかを確認します。電子帳簿保存法第4条第3項は、国税関係書類の記載事項を一定の装置で電子記録にする場合の取扱いを定めています(2026-10-21確認)。
画像があるだけで紙の扱いを決めず、自社の保存手順と要件を確認します。承認者が画像だけを見た場合でも、原資料の紙がどこに保管されているかを受付番号から探せるようにします。撮り直しがあれば新旧の画像を区別し、承認に使った版を記録します。資料が二か所に分かれる期間ほど、受付票の対応が重要になります。
電子受領データの管理
メール添付や取引先画面から取得した請求書は、相手から電子で受けたデータを保存対象として見ます。別形式へ変換した閲覧用ファイルだけを残すと、何を受け取ったか確認しにくくなります。元のファイル、受領元、取得時点、承認に使った版を一つの案件に結び付けます。電子取引データの検索要件も合わせて点検します。
保管後も、取引先から訂正版が届く場合があります。新しいPDFで上書きするのではなく、旧版を使った承認や仕訳があるかを確認して更新します。freeeの公式ヘルプは自社サービスで、取り込んだ請求書の確認から仕訳処理・承認・会計への連携までの流れを示しています(2026-10-21再取得)。経理では、その各段階が同じ版を指していることを確かめます。
まとめ
紙とPDFが混在する請求書受領では、入口を区別して受付台帳へ集め、承認待ちの理由と担当を残します。紙から作った画像と電子で受けたPDFは、同じ画面に置けても元の形式を保持します。訂正版が届いた場合は、承認・仕訳・保存が同じ版を指すか確認します。
全体の選定条件は請求書受領システムの選び方、法令上の区分は電子帳簿保存法の3区分、電子データの探し方は検索要件の記事を参照できます。事例・業務カテゴリにも関連する手順があります。
よくある質問
- Q. 紙とPDFを同じフォルダに保存できますか
- 同じ保管画面やフォルダで管理することはできますが、元の形式と受領経路は区別して残します。紙から作った画像と、相手から電子で届いたPDFでは、電子帳簿保存法の確認区分が異なります。同法第4条第3項と第7条をそれぞれ確認し、受付票から原資料に戻れるようにします(現行版施行日2025-04-01、2026-10-21確認)。保管場所を統一しても経路の記録は省けません。
- Q. 承認待ちの請求書はどう見つけますか
- 受付済みで承認が完了していない請求書を、停止理由と次の担当者で絞って探します。納品書待ち、金額の照会中、訂正版待ちを分ければ、必要な行動が見えます。JIIMA『請求情報流通の運用手引き 第1版』は、受領業務のリスクとして処理できない請求への対応記録が残らないことを挙げています(2021-03-22公表、2026-10-21取得)。受付台帳で未処理を定期的に確認します。
- Q. 紙を撮影した画像は電子取引データですか
- 紙を撮影した画像は、相手から電子で受けた電子取引データではありません。元が紙の請求書であれば、電子帳簿保存法第4条第3項のスキャナ保存の扱いを確認します。メールで受けたPDFは第7条の電子取引データ保存の確認対象です。どちらも画面で閲覧できる形式でも、受付で記録した元の経路で分けます(2026-10-21確認)。
出典
本記事の出典は に内容を確認しています。
- 1.公益社団法人日本文書情報マネジメント協会『請求情報流通の運用手引き 第1版』(jiima.or.jp)
- 2.freeeヘルプセンター『請求書メニューの基本操作について』(support.freee.co.jp)
- 3.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(laws.e-gov.go.jp)