経理のインボイス経過措置|控除割合と適用期間を時系列で確認
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理のインボイス経過措置は、取引日と仕入先を先に分けることから確認します。免税事業者等からの課税仕入れについて、控除割合は2026年10月以降も続きますが、従来の「80%の次は50%」という説明をそのまま使うと現行の区分とずれます。
「いま処理する請求書には何%を当てるのか」「少額なら同じ割合なのか」と迷うことがあります。取引日だけでなく、仕入先ごとの対象期間内の合計や、別の特例に当たるかも確認しなければ、仕訳の判断根拠を後から追えません。
本記事では、改正前後の条文の違い、現行の4区分、売手側の2割特例と買手側の少額特例、仕入先別の上限を順に扱います。経理担当者が原資料と申告資料を照合するための確認順を示します。
本記事で分かること
- 現行の控除割合と各期間
- 2割特例・少額特例との対象と終期の違い
- 一の者からの仕入れの集計単位
結論:経理のインボイス経過措置(早見表)
経理のインボイス経過措置とは、免税事業者等からの課税仕入れに係る仕入税額控除の割合を期間別に定める制度です。平成28年法律第15号附則第52条・第53条に区分が置かれています。仕入れの保存区分を先に確かめる場合は、電子帳簿保存法の3区分も参照できます。
| 課税仕入れの日 | 控除割合 | 対象確認の入口 | 根拠 |
|---|---|---|---|
| 2023-10-01〜2026-09-30 | 80% | 旧区分の対象取引 | 平成28年法律第15号附則第52条 |
| 2026-10-01〜2028-09-30 | 70% | 現行の最初の区分 | 同附則第53条第1項第1号 |
| 2028-10-01〜2030-09-30 | 50% | 次の区分 | 同附則第53条第1項第2号 |
| 2030-10-01〜2031-09-30 | 30% | 最終区分 | 同附則第53条第1項第3号 |
この表は平成28年法律第15号附則を含む消費税法の2026-10-01施行版に基づきます。改正法は令和7年法律第70号、条文の確認日は2026-10-21です。割合は請求書を受け取った日や仕訳を入力した日ではなく、対象となる課税仕入れの時期に結び付けて読みます。
割合の4区分を時系列で読む
80・70・50・30%は、それぞれ異なる期間に対応します。旧版の50%という数字だけを社内手順に残している場合、現行版の最初の70%期を見落とします。版と適用時期を一緒に記録することが必要です。
| 照合する記録 | 読み取る点 | 誤りやすい置き換え |
|---|---|---|
| 取引を示す請求書 | 課税仕入れの時期 | 受領日を取引日と同一視 |
| 仕入先の情報 | 相手方ごとの対象額 | 全仕入先の金額を一括集計 |
| 参照した法令版 | 施行日と区分 | 旧版の50%を現行の最初の区分へ転記 |
旧版と現行版の差
2026年9月30日までの旧版では、附則第53条第1項の2026年10月以降の区分は50%の単一区分でした。現行版では、同項が70%・50%・30%の3区分に改められ、終期も2031年9月30日へ延びています。旧資料に「80%の後は50%」とあっても、その資料が説明している施行版を確認します。
社内の説明表を見直すときは、割合の欄だけを新しい値に差し替えると期間が食い違います。たとえば50%は現行版では2028年10月からの区分です。請求書上の取引年月日、台帳に登録した対象期間、計算に用いた割合を同じ行で追えるようにし、旧版の入力規則が残っていないか照合します。
法令の版と実際の取引を分けて記録するのは、将来の修正にも役立ちます。過去の仕訳を見たときに、当時適用した区分を現行の別期間の区分と取り違えずに済みます。経理の表には割合の数字だけでなく、開始日と終了日を対にして置きます。
70%期の開始
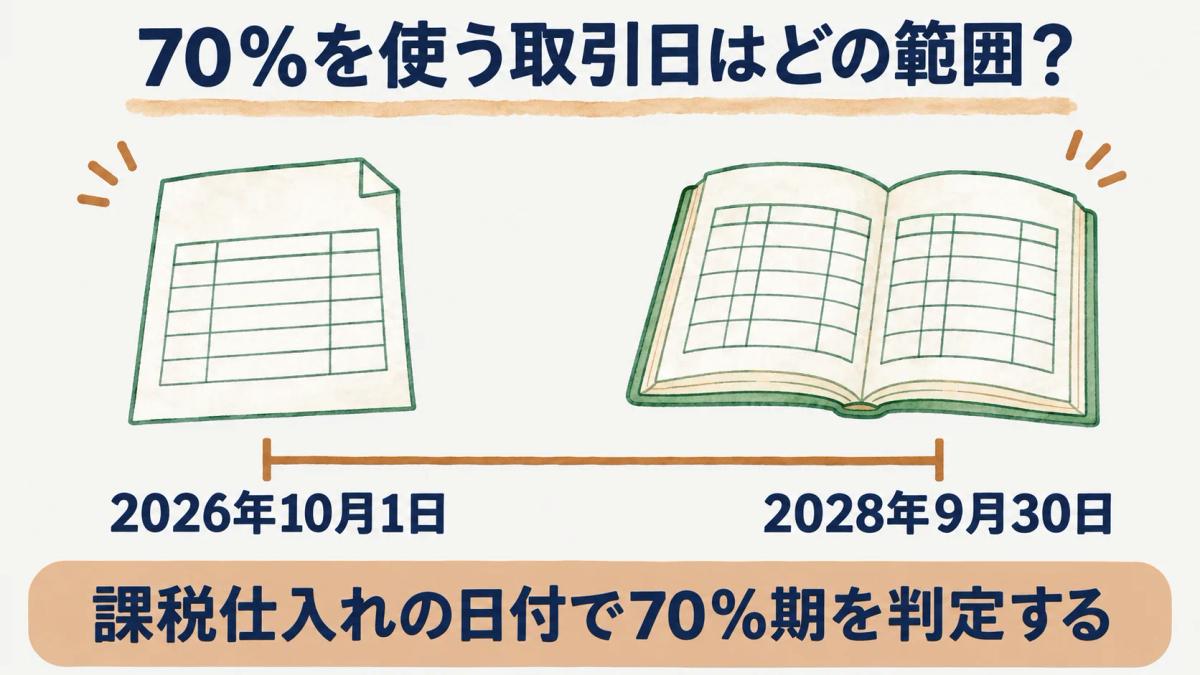
2026年10月1日から2028年9月30日までの対象となる課税仕入れには、現行の附則第53条第1項第1号が70%の区分を置いています。旧版の「80%の次は50%」という二段階の表からは、この期間を読み取れません。取引時期に対応する現行条文を確かめ、割合の選択を行います。
月をまたいで請求書が届く運用では、受領日と資料に記された取引日が異なることがあります。経理の受付日時は処理の履歴として残し、割合を選んだ根拠となる取引時期は別に記録します。請求内容が複数期間にまたがるなら、単一の受領日だけで判断せず、取引の内訳を確認する必要があります。
法令上の割合と、会計ソフトに設定した税区分名が一致しているかも点検します。設定画面に残る旧い名称は、計算結果をその場で示さない場合があります。原票、仕訳伝票、制度の期間表を一件で照合し、どの区分で処理したか説明できるようにします。
2割特例・少額特例を別に置く
2割特例と少額特例は対象も終期も一致しません。前者は一定の小規模事業者が適格請求書発行事業者になった際の税額計算に関する経過措置です。後者は一定の買手の少額の課税仕入れで、帳簿のみの保存を認める措置です。
| 制度 | 確認する立場 | 対象期間の終期 | 根拠 |
|---|---|---|---|
| 2割特例 | 要件を満たす売手側 | 2026-09-30までの日を含む課税期間 | 平成28年法律第15号附則第51条の2 |
| 少額特例 | 要件を満たす買手側 | 2029-09-30 | 同附則第53条の2、平成30年政令第135号附則第24条の2 |
| 免税事業者等からの仕入れの経過措置 | 対象となる買手側の仕入れ | 2031-09-30 | 平成28年法律第15号附則第52条・第53条 |
売手側の2割特例
2割特例は、インボイス登録に伴って課税事業者となった一定の小規模事業者について、売上税額から控除する額を計算する措置です。平成28年法律第15号附則第51条の2は対象となる課税期間と適用対象の限定を定めています。売手の申告計算の話であり、買手の個々の請求書に70%などの割合を付ける話ではありません。
対象期間は2023年10月1日から2026年9月30日までの日の属する課税期間です。仕入税額控除の経過措置の終期が延びたことを理由に、2割特例まで2031年に延びたと読んではいけません。売手側の制度の説明資料を経理の買手側マニュアルへ引用するときは、どちらの立場の計算なのかを見出しで明示します。
取引先から「2割特例を使う」と伝えられた場合も、それだけで買手の仕入れの区分を確定できません。手元の適格請求書、登録番号、取引日、相手方の情報など、買手の処理に必要な資料を別に確認します。個別の課税区分や申告への当てはめは、税理士に確認する領域です。
買手側の少額特例
少額特例は、一定の事業者が行う1万円未満の課税仕入れについて、請求書等の保存を要せず帳簿のみの保存で足りるとするものです。金額は法律本文から推測するのではなく、平成30年政令第135号附則第24条の2第1項で確かめます。対象となる事業者の条件は基準期間の課税売上高1億円以下、または特定期間の課税売上高5,000万円以下です。
この特例の対象期間は2029年9月30日までです。平成28年法律第15号附則第53条の2は、少額特例の対象となる課税仕入れに附則第52条・第53条の割合の経過措置を適用しないと定めています。したがって少額だから自動的に70%等を選ぶ、という処理にはなりません。
経理では、金額、対象事業者の条件、仕入れの時期、帳簿の記載を別々に確かめます。請求書の保存が不要となることと、取引の記録そのものが不要となることは異なります。個々の支出への適用判断が必要なら、原票と自社の売上高に関する根拠をそろえて税理士へ確認します。
仕入先別の上限を確認する
1億円の上限は一の者からの期間合計にかかります。平成28年法律第15号附則第52条第1項は、個人事業者ならその年、法人ならその事業年度における一の者からの課税仕入れを単位にしています。1枚の請求書が1億円未満かだけを見る計算ではありません。
| 集計の単位 | 確認資料 | 台帳に残す情報 |
|---|---|---|
| 一の者 | 仕入先の識別情報 | 同一仕入先の取引の集約 |
| 個人事業者のその年・法人の事業年度 | 請求書と取引日 | 対象期間内の支払対価の合計 |
| 上限を超える部分 | 集計結果 | 割合を適用した範囲の根拠 |
仕入先単位の集計
同じ仕入先との取引が複数の請求書や部門に分かれると、受付担当者ごとの一覧だけでは期間合計を把握できません。附則第52条第1項は一の者からの課税仕入れに係る支払対価の額の合計が1億円を超える場合、その超える部分を経過措置の対象から外します。集計では請求番号ではなく仕入先を単位にそろえます。
法人の事業年度と個人事業者のその年では、合計する期間の切り方も異なります。会計上の月別集計をそのまま法令の期間合計と同一視せず、集計開始と終了を残します。複数部門が同じ仕入先から請求書を受ける場合には、部門別の合計を確認したうえで一の者として集約します。
仕入先の名称変更や請求書の再発行があっても、同じ取引を二重に数えないよう原票への参照を保ちます。金額の上限が「一の者から」の合計にある以上、行ごとの判定と年度合計の判定を別の列で示すと、確認者が計算の対象を追いやすくなります。
申告資料に残す項目
割合と上限を後から検証できるよう、取引日、仕入先、支払対価、適用した区分、参照した請求書を結び付けます。割合の一覧表だけがあっても、どの原票にその区分を当てたか分からなければ、申告資料から元の取引へ戻れません。仕訳伝票の参照番号を使い、制度の判断と会計入力をつなげます。
現行版の期間表を更新した日と、対象の取引を処理した日も区別します。過去の仕訳を修正する際は、現在の区分を過去取引へ当て直さず、元の取引時期とその時点の法令版を確認します。旧版と現行版の差は、平成28年法律第15号附則第53条の区分と終期で確認できます。
制度上の対象者、保存要件、個別の申告計算が交差する取引は、記録だけで自動判定しないことが大切です。経理が整えるのは取引と資料の対応関係です。特例の適用可否や税額の判断を要する場合は、その対応関係を持って税理士に相談します。
まとめ
現行の経過措置は、80%の次に70%・50%・30%が続きます。取引時期と仕入先別の合計を先に確認し、2割特例と少額特例は対象と終期を分けます。旧版の期間表を使うと、現行の70%期を見落とします。
請求書の保存と照合を確認する際は、電子取引データの検索要件と適格請求書の記載事項、制度・法令解説の記事一覧も参照できます。
よくある質問
- Q. 2026年10月以降の割合は何%ですか
- 2026年10月1日から2028年9月30日までの対象となる課税仕入れは70%です。その後は2028年10月1日から2030年9月30日まで50%、2030年10月1日から2031年9月30日まで30%です。根拠は平成28年法律第15号附則第53条第1項で、2026-10-01施行版を2026-10-21に確認しました。取引日と適用条件を合わせて判定します。
- Q. 2割特例も2031年まで続きますか
- 続きません。2割特例は2026年9月30日までの日の属する課税期間が対象で、買手側の仕入税額控除の経過措置とは終期が異なります。平成28年法律第15号附則第51条の2が対象期間と対象者を定めています。取引先が2割特例を使うことと、買手が請求書に適用する控除割合も別の判断です(2026-10-21確認)。
- Q. 1億円は1取引ごとですか
- 1取引ごとではありません。個人事業者はその年、法人はその事業年度に、一の者から行う課税仕入れの支払対価を合計します。平成28年法律第15号附則第52条第1項は、1億円を超える部分を経過措置の対象外と定めています。部門をまたぐ請求書も仕入先単位で集計し、元の請求書へ戻れる記録を残します(2026-10-21確認)。
出典
- 1.所得税法等の一部を改正する法律(平成28年法律第15号)附則を含む消費税法(laws.e-gov.go.jp)
- 2.消費税法施行令(平成30年政令第135号附則を含む)(laws.e-gov.go.jp)