経理が修正インボイスを受けるとき|誤記の照合と再受領
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理が修正インボイスを受けるときは、誤記のある適格請求書は差異を特定し、交付者の修正版を受けてから会計記録へ反映します。修正版を受ける前に仕訳だけ直すと、交付者が訂正した版と会計記録の対応が曖昧になり、どの誤記を解消したか後から確かめにくくなります。まず資料の入口と現在の処理状態を別に記録します。
「受領者が誤った番号や税額を直してよいのか」と迷う場面では、発行者の修正義務と買手の照合手順が混ざりがちです。まず違う欄を記録し、修正版を誰から受けたかを追えるようにします。
本記事では、どの記載事項が違うか特定することから保存と仕訳を連動することまで、原票・台帳・次工程を軸に説明します。交付者に確認すべき誤記と、経理側で残す受領・差替えの履歴を分けて追います。
本記事で分かること
- どの記載事項が違うか特定する
- 交付者の修正を受ける
- 保存と仕訳を連動する
結論:経理が修正インボイスを受けるとき(早見表)
経理が修正インボイスを受けるときとは、どの記載事項が違うか特定すること、交付者の修正を受けること、保存と仕訳を連動することをつなぐ経理の確認手順です。誤記のある適格請求書は差異を特定し、交付者の修正版を受けてから会計記録へ反映します。修正箇所の特定には適格請求書の記載事項を使い、PDFで再受領した版の探し方は電子取引データの検索要件で確かめます。
| 確認段階 | 見る資料 | 経理が残す結果 | 参照 |
|---|---|---|---|
| どの記載事項が違うか特定する | 登録番号と名称の資料 | 日付・税率・税額の確認結果 | 消費税法57条の4第4項と国税庁資料 |
| 交付者の修正を受ける | 修正版の受領経路の資料 | 電子提供時の準用の確認結果 | 消費税法57条の4第4項と国税庁資料 |
| 保存と仕訳を連動する | 差替え履歴の資料 | 会計側の照合点の確認結果 | 消費税法57条の4第4項と国税庁資料 |
消費税法57条の4第4項は交付者の修正義務を定めています。国税庁の修正インボイス資料は、交付者が修正版を出す方法と、買手が正しい仕入明細書を作り売手の確認を受ける方法を挙げています。買手が受領原票を一方的に書き換える扱いとは区別します。受領した修正版には、交付者から届いた経路と採用した版を紐づけ、元票の誤記がどの欄で直ったか残します。
どの記載事項が違うか特定する
登録番号と名称の違いは税率・税額の違いと分けて記録します。交付者へ訂正を依頼するとき、どの欄が元の請求書と違うか明細で示します。
| 対象 | 原資料 | 次の確認 |
|---|---|---|
| 登録番号と名称 | 原票または通知 | 内容と受付時点 |
| 日付・税率・税額 | 関連する台帳 | 例外と差分 |
| どの記載事項が違うか特定する | 承認・保存の記録 | 次工程への受渡し |
登録番号と名称
登録番号と名称は適格請求書の記載事項です。登録番号が違えば別の登録者を指すおそれがあり、名称の略記だけなら原票と取引先台帳を並べて違いを確認します。受領者が番号を自分で上書きせず、交付者に確認した内容を残します。
たとえば請求元の社名変更直後には、取引先台帳の旧名称と請求書の新名称が食い違うことがあります。名称だけを直すのか、登録番号も異なるのかで確認先が変わります。原票と登録番号の確認画面を同じ時点で見て、何が単なる表示変更で何が別の登録者を示すのか、交付者へ質問します。訂正を依頼した日と回答日を分けて残すと、承認を止めた理由も説明できます。
登録番号の確認画面を使うときも、そこで得た結果と請求書に印字された番号を区別します。台帳の登録先だけを更新して原票の誤記を放置すると、受領した書類の内容は変わりません。交付者へ何を直してもらうかを一行で示し、返答後に修正版と比べます。
日付・税率・税額
日付は課税資産の譲渡等の年月日を表し、税率ごとの対価の合計額と消費税額等も確認対象です。合計額だけが合っていても内訳の税率が違えば修正点が残ります。行単位で原票との差を控え、何を訂正してもらうか明確にします。
税率欄を見落とすのは、税込総額だけが稟議額と合っているときです。軽減対象品目と標準税率の品目が同じ請求に入っていれば、税率ごとの合計と消費税額等を別々に確認します。金額の誤記を見つけたら、元の請求番号を添えて修正を依頼し、どの欄が変わるか知らせてもらいます。経理が独自に計算し直した値で原票を置き換えないことが、後の再照合にも役立ちます。
金額を修正すると支払額も変わる可能性があります。税額だけの差なのか、対価そのものの変更なのかを交付者に確かめます。経費部門が既に承認している場合は差分を示し、旧額のまま振込準備を進めないよう支払担当に知らせます。
交付者の修正を受ける
修正版の受領経路と電子提供時の準用を別の確認欄に置きます。修正版をメールで受けたら旧版との違いを控え、交付者が修正した欄を確認します。資料の所在、担当、確認日時を合わせて記録します。
| 対象 | 原資料 | 次の確認 |
|---|---|---|
| 修正版の受領経路 | 原票または通知 | 内容と受付時点 |
| 電子提供時の準用 | 関連する台帳 | 例外と差分 |
| 交付者の修正を受ける | 承認・保存の記録 | 次工程への受渡し |
修正版の受領経路
修正版をメールで受けるか、ポータルから取得するかで受付記録の残り方が変わります。再送の通知だけを受けて本体を取得していない状態では、修正版の確認が終わりません。受領日時、元版との対応、確認担当をそろえてから承認へ戻します。
電子メールの件名に「修正」とあっても、添付されているのが旧版の可能性があります。逆にポータル上でファイル名が同じでも内容が更新される場合があります。受領経路の記録だけで判定せず、対象の請求番号と変更された欄を開いて見ます。支払予定へ渡す段階では、旧版の金額が残っていないかを確認し、修正版の保存先を参照番号で示します。
同じ請求書が別経路から届いたとき、受信時刻が新しい方を無条件に正本と決めません。取引先の連絡と内容の差を確認します。取得担当が不在でも確認できるよう、ポータルの取得先やメールの参照先を受付番号へ残します。
電子提供時の準用
消費税法57条の4第5項は書類の交付に代える電磁的記録の提供を認め、修正の規定は電子提供にも準用されます。PDFで届いたことだけを理由に訂正義務が消えるわけではありません。電子データの内容と、受け取り直した版を確認します。
電子提供を受けた場合、交付者が修正したデータを改めて提供するか、買手が正しい仕入明細書を作成して売手の確認を受けるかが国税庁資料に示されています。どちらの方法でも、受領者が単独で原票を加工し正規の訂正として扱うわけではありません。方法を選ぶ前に交付者と誤記の内容を共有し、確認された版と元のデータの関係が分かるようにします。
仕入明細書を買手が作る方法を採る場合も、売手の確認という条件が欠ければ国税庁資料の説明と合いません。確認依頼と返答を紐づけます。対応が終わるまで、買手の内部計算だけを確定した適格請求書のように扱わないようにします。
保存と仕訳を連動する
差替え履歴と会計側の照合点を別の確認欄に置きます。差替え履歴を保存し、会計側では旧金額で確定した仕訳を洗い直します。資料の所在、担当、確認日時を合わせて記録します。
| 対象 | 原資料 | 次の確認 |
|---|---|---|
| 差替え履歴 | 原票または通知 | 内容と受付時点 |
| 会計側の照合点 | 関連する台帳 | 例外と差分 |
| 保存と仕訳を連動する | 承認・保存の記録 | 次工程への受渡し |
差替え履歴
差替え前後の文書を識別できないと、後日どの金額で承認したかが分かりません。元票、修正版、取引先の連絡を参照番号で結び、支払予定へ使った版を示します。保存方法は自社の規程と電子取引の要件を合わせて点検します。
元の請求書を消去するかどうかを一律に決めると、訂正の経緯を説明できなくなることがあります。会計上の参照に使う版と、訂正前の内容を調べるための記録を分けて管理します。保存先の権限や訂正削除履歴は電子帳簿保存法の要件とも関係するので、運用の確認が必要です。具体的な保存方法は受領経路と自社の保存方式に沿って決めます。
訂正前の版を保管することと、旧額を支払うことは別です。参照用に旧版を残す場合は、支払予定で使う版がどちらかをはっきり表示します。版番号が付いていない文書でも、受領日時と変更欄を組み合わせれば経過をたどれます。
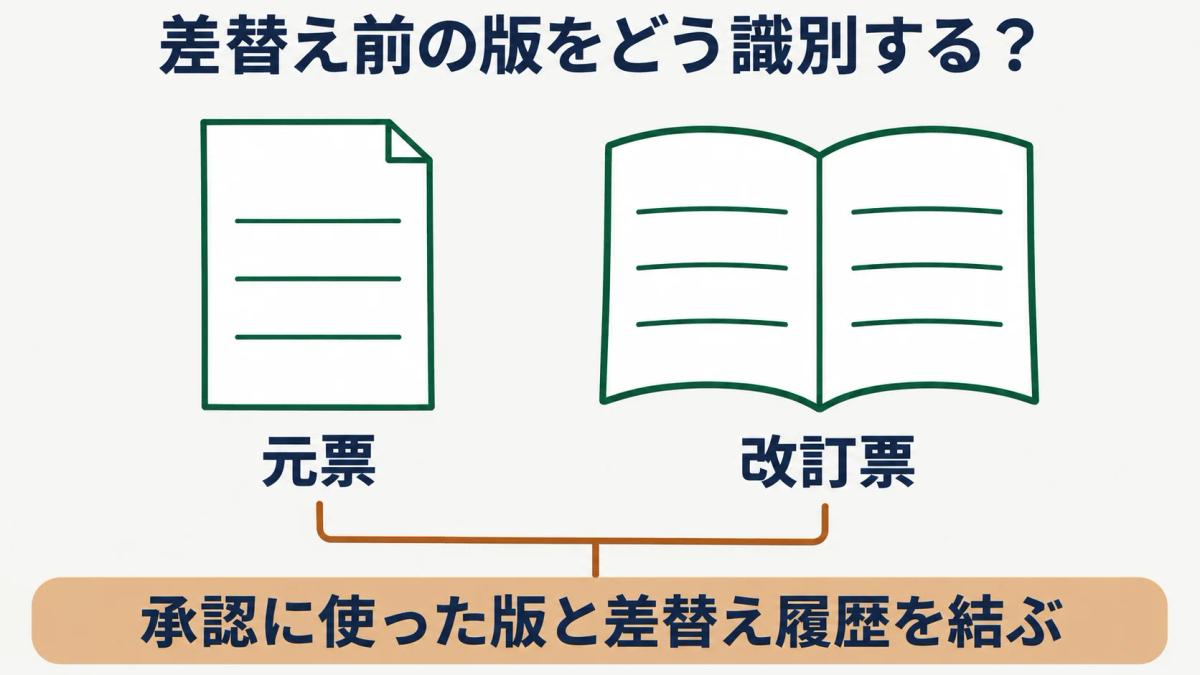
会計側の照合点
修正版を受けても、会計側の仕訳と支払予定が旧額のままなら処理は一致しません。税率別金額、対象期間、相手先を原票から追い、旧データの二重取込がないか見ます。再確認後の金額を誰が確定したかを残します。
仕訳の変更を急ぐ前に、請求書の差分が税率、金額、取引先、対象期間のどれに及ぶかを整理します。支払データが既に作られていれば、その訂正も別工程で確認します。旧版の承認者に再確認が必要な場合は、差分を示して判断を受けます。処理後には原票、修正版、会計の金額が同じ取引を示すかをもう一度突き合わせます。
仕訳CSVを再出力する場合は、旧版から作った行が会計側に残っていないか調べます。差し替え後の金額だけを見ると二重計上を見落とすことがあります。原票、承認、支払予定、仕訳の四つの参照先を一致させて終了します。
まとめ
誤記を直した原票と仕訳が同じ取引を示す状態まで確かめます。修正版の版と仕訳の参照を結び、元票との差異を翌月の照会でも説明できるようにします。修正版がまだ届かない取引は、交付者への照会と受領待ちの状態を台帳に残します。
修正を依頼する欄は適格請求書の記載事項で確かめ、受領後に経理へ渡す流れは請求書受領から会計への受渡しで整理できます。電子版の保管では電子取引データの検索要件を使い、制度の確認には制度・法令解説の記事一覧を参照します。
よくある質問
- Q. 受領者が原票を直接書き換えますか
- 受領者が交付された適格請求書の原票を一方的に書き換える方法ではありません。消費税法57条の4第4項は交付者に修正したものの交付を求めます。国税庁資料は、交付者から修正版を受ける方法のほか、買手が正しい仕入明細書を作り売手の確認を受ける方法を示しています。
- Q. 電子提供でも修正が必要ですか
- 電子提供でも修正の扱いを確認します。消費税法57条の4第5項は書類の交付に代える電磁的記録の提供を認め、修正の規定も準用します。PDFの記載に誤りがあれば、交付者へ内容を伝え、改めて提供された版と元データを照合します。
- Q. 元の請求書は消してよいですか
- 元の請求書を一律に消してよいとは決められません。受領経路と採用している電子取引データの保存方法に沿って、訂正前後の関係を追えるようにします。支払や仕訳に使う版を明示し、旧額が後続処理へ残っていないか確かめます。
出典
- 1.消費税法(laws.e-gov.go.jp)
- 2.国税庁 修正した適格請求書の交付方法(nta.go.jp)