経理のスキャナ保存要件|紙の領収書を電子化するときの区分
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理のスキャナ保存は、紙で受けた国税関係書類を画像にする場合に検討します。取引先からPDFで届いた領収書は、紙原本を読み取ったものと同じ区分ではありません。受領したときの形から分けることが、保存方法を決める入口です。
「領収書がPDFになっていれば、すべてスキャナ保存として管理できるのか」と迷う場面があります。紙を受けて社内で読み取った画像と、電子メールで受け取った元から電子のデータでは、電子帳簿保存法の条文上の位置が違います。
本記事では、紙と電子の受領経路を分け、スキャナの装置と保存要件を確認し、画像から元の経費精算書や仕訳伝票へ戻れる記録を考えます。紙の廃棄の可否など、個々の文書の判断は別途確認が必要です。
本記事で分かること
- 紙の領収書と電子受領PDFの保存区分
- スキャナの定義と真実性・可視性の確認点
- 画像、取引情報、仕訳伝票の結び付け方
結論:経理のスキャナ保存要件(早見表)
スキャナ保存とは、紙の国税関係書類に記された事項をスキャナで電磁的記録に記録し、書類の保存に代える任意の方法です。電子帳簿保存法第4条第3項が根拠で、装置の定義は施行規則第2条第5項に置かれています。先に電子帳簿保存法の3区分を読むと、受領方法による違いを整理できます。
| 書類の入口 | 取り扱う保存区分 | 条文 | 最初に見る記録 |
|---|---|---|---|
| 紙の領収書を受け社内で読み取る | スキャナ保存 | 法第4条第3項 | 紙原本とスキャン画像 |
| PDFを電子メールで受ける | 電子取引データ保存 | 法第7条 | 受信した電子データ |
| 自社で一貫して帳簿を作る | 電子帳簿等保存 | 法第4条第1項 | 作成の最初の記録段階 |
根拠法と施行規則の現行版施行日は2025-04-01、改正法は令和7年法律第13号です。条文を2026-10-21に確認しました。スキャナ保存は「代えることができる」方法であり、電子取引を行った場合のデータ保存義務とは性格が違います。
紙か電子受領かを分ける
紙原本を読み取ることがスキャナ保存の入口です。経理が後でPDFを開くという共通点だけでは、受け取った時点の区分は決まりません。受領経路を受付記録に残し、同じ領収書という名称でも別の保存処理へ振り分けます。
| 受領経路 | 原本として確認するもの | 管理上の注意 |
|---|---|---|
| 手渡し・郵送 | 紙の領収書 | 読取画像と紙の対応 |
| 電子メール添付 | 添付された電子データ | 受信データそのものの保存 |
| 取引先の画面から取得 | 取得した電子データ | 取得日と元データへの参照 |
紙原本の受付
電子帳簿保存法第4条第3項は、国税関係書類に記載されている事項を財務省令で定める装置により電磁的記録へ記録する場合を定めています。経理が紙の領収書を受けたなら、まず何の書類を、いつ、誰から受けたかを押さえます。画像だけが先に保存先へ入ると、元の紙との対応を後から確認しにくくなります。
経費精算書に添付された紙の領収書を例にすると、申請明細と紙原本が同じ支出を指すかを見る工程が先です。その後、画像化した記録に申請番号などの参照を付ければ、承認者や経理が再確認する際に元の支出へ戻れます。取引日、金額、取引先の転記が画像と一致するかも受付時に点検します。
紙を受けたという事実と、法令上の保存方法を満たしたという判断は別です。受領記録を作っただけで、読取や保存の条件まで満たしたことにはなりません。保管方法を切り替える前に、対象書類と実際の読取手順を施行規則の要件に照らして確認します。
電子データの別経路
取引先が最初からPDFの領収書を電子メールで送った場合は、紙原本をスキャナで読み取ったわけではありません。電子取引の取引情報に係る電磁的記録は、電子帳簿保存法第7条の区分で保存します。印刷してから改めてスキャンしたとしても、最初の電子受領の事実は変わりません。
同じ取引先から紙とPDFの両方が届く会社では、文書のタイトルより受領経路を記録欄に持たせます。「領収書」というフォルダ名だけでは、紙から作った画像か電子で授受したデータかを判別できません。電子で届いた原データをどこに置いたか、後で取り出せるかを別に確認します。
請求書の流通について、JIIMA「請求情報流通の運用手引き 第1版」は紙、電子メール添付、EDI、請求ポータルなどの経路を示しています。経理が受領経路を区別する観点は領収書にも役立ちますが、手引きの流通分類だけで法令上の保存要件を確定しません。手引きと条文を2026-10-21に確認しました。
スキャナの装置と要件を照合する
装置の定義は施行規則まで見る必要があります。法律第4条第3項は「財務省令で定める装置」と置き、施行規則第2条第5項がスキャナを示しています。法律本文だけを読んで装置や保存条件を補わないようにします。
| 確認対象 | 参照する根拠 | 経理が扱う実物 |
|---|---|---|
| 保存区分 | 法第4条第3項 | 紙の領収書 |
| 装置 | 施行規則第2条第5項 | 読取に使うスキャナ |
| 保存した内容 | 施行規則の保存要件 | 領収書の電子データ(スキャン画像) |
スキャナの定義
装置の呼び名だけで判断せず、紙書類の記載事項を電磁的記録にする工程を確かめます。電子帳簿保存法第4条第3項と施行規則第2条第5項を組にして読むと、法律が委任した先が分かります。製品の広告に「スキャン対応」とあっても、具体的な保存方法の確認を省く根拠にはなりません。
経理では、紙の領収書を受ける人、読み取る人、画像を確かめる人を業務上区別できます。読み取った画像に欠けや判読しにくい部分があれば、元の紙と照合してから後工程へ渡します。画像が保存先に入った日時だけで、すべての記載が読める状態になったとは判断しません。
また、電子で受けたPDFを社内で画像変換する操作は、紙をスキャナで読み取る工程とは違います。受領済みの電子データの保存先と紙を電子化した画像の保存先が同じシステムでも、区分の記録を分けます。システム名ではなく、元資料と取得経路が判断の軸です。
真実性と可視性
保存したスキャン画像は、元の紙に記された取引内容を後から確認できる状態にする必要があります。法令の保存要件を確認する際には、画像の変更の管理と、必要なときに読める状態の両方を分けて点検します。電子取引データ保存の真実性に関する四方式を、そのままスキャナ保存の条件と同一視しないことが大切です。
たとえば経費精算の承認後に画像が差し替わった場合、どの版を承認に用いたか分からなくなります。画像の受付、確認、訂正の各時点を記録し、元の領収書との関係を維持します。明細の金額だけが一致していても、支出先や取引日が読み取れなければ、後から証憑を確かめる人には不十分です。
導入前の試験では、実際の領収書を一件選び、保存した画像を開いて必要な記載を読めるかを見ます。確認に使う画面や出力方法を具体的に試し、担当者が変わっても取り出せるかを点検します。画像化の可否だけを製品機能の説明で判断しないようにします。
取り込み後の照合を残す
画像と帳簿の行を結ぶ参照が必要です。スキャナ保存の区分を判定した後も、経費精算書の明細と領収書の画像が別々に残れば、後日の照合に時間がかかります。保存の確認と経理の仕訳確認をつなげます。
| 確認の順 | 資料 | 照合する内容 |
|---|---|---|
| 受領 | 紙の領収書 | 取引日・金額・取引先 |
| 画像化 | スキャン画像 | 原本の記載と画像 |
| 会計処理 | 経費精算書・仕訳伝票 | 支出と証憑の参照 |
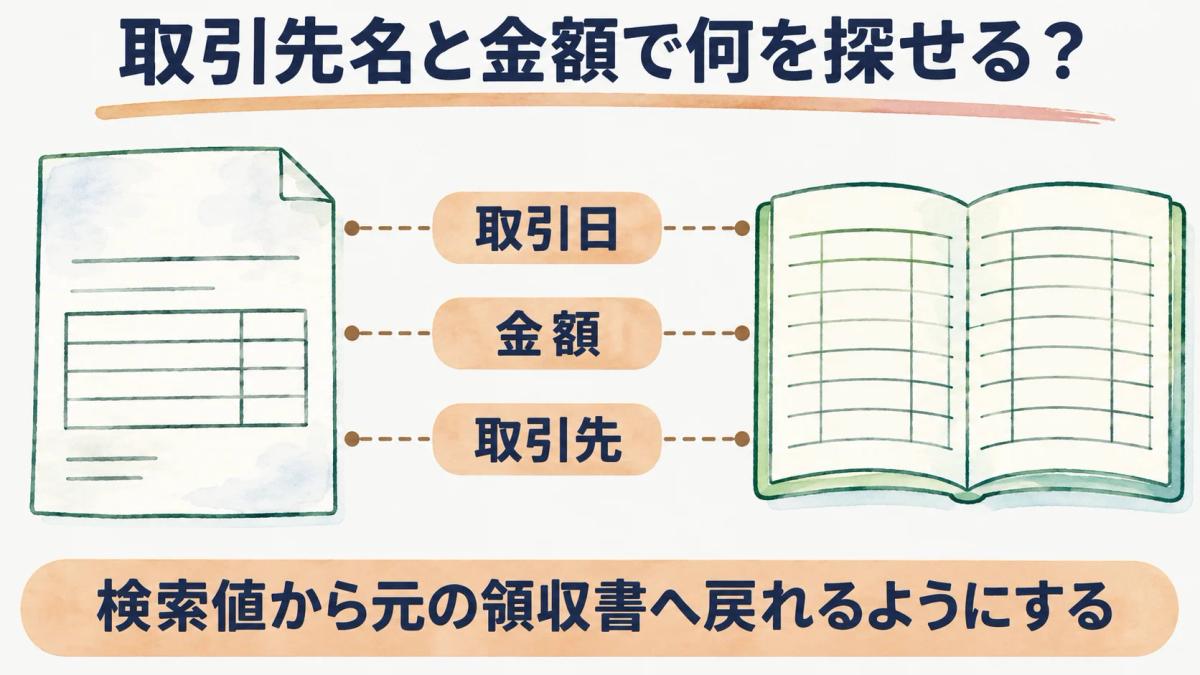
取引日・金額・取引先
画像の検索や確認では、取引日・金額・取引先が見えるかを点検します。読み取り後の入力値が合っていても、元画像への参照が切れていれば、転記の正しさを検証できません。電子帳簿保存法施行規則の保存要件を確認する際、画面にある項目名だけでなく、実際の領収書から取り出せることを試します。
たとえば同額の領収書が同じ日に二件ある場合、金額だけでは一つに絞れません。取引先名や申請者、経費精算書の明細を組み合わせ、どちらの画像が対象か確かめます。取引先名の略記と領収書上の正式な表記が異なるなら、元資料を見て差を説明できるようにします。
検索できることと、保存する画像が読めることも別です。一覧には取引先が表示されても、開いた画像で日付が欠けていれば確認は完了しません。受領、画像化、閲覧の各場面で同じ取引を指しているかを一件ずつ検証し、問題があれば読取工程へ戻します。
仕訳伝票への参照
領収書の画像を保存しても、仕訳伝票と結び付かなければ月次確認で資料を探し直すことになります。経費精算書の申請番号、承認後の明細、会計側の仕訳番号など、自社で用いる参照を一件の取引に対応させます。どの番号を原票へ戻る鍵にするかを担当間でそろえます。
JIIMAの手引きは、取引の合意から納品、請求、支払まで文書が流れる様子を示しています。領収書も取引の証拠として単独で宙に浮かせず、何の支出に対応するものか追う設計が必要です。ただし、手引きは個々の会社の会計処理方法や税務判断を確定する資料ではありません。
紙を廃棄するか、いつ廃棄できるかは、読取の完了だけで決めず、適用する保存要件と自社の運用を確認します。経理が先に残すべきなのは、受領した紙、保存した画像、会計の記録が同じ取引を示すという経路です。個別の保存方法の判断が必要なら、元資料をそろえて専門家に確認します。
まとめ
スキャナ保存の入口は紙の領収書などを受けて画像化する場合です。電子で届いたPDFは電子取引の保存区分で扱い、同じフォルダに入るからといって区分を統一しません。紙原本、スキャン画像、仕訳伝票の対応を維持します。
保存区分の全体像は電子帳簿保存法の3区分、電子で受けたデータの確認は電子取引データの検索要件、請求書の記載は適格請求書の記載事項と制度・法令解説の記事一覧で確認できます。
よくある質問
- Q. 電子受領したPDFはスキャナ保存ですか
- いいえ。取引先から電子で受けたPDFは、紙書類をスキャナで読み取る区分ではなく、電子取引データ保存の区分で扱います。電子帳簿保存法第4条第3項は紙の書類を読み取る場合、第7条は電子取引の記録の保存を定めます。PDFを後で印刷して再び画像化しても、元の電子受領という経路は変わりません(2026-10-21確認)。
- Q. スキャナ保存は義務ですか
- 紙書類をスキャナ保存に置き換えること自体は任意です。電子帳簿保存法第4条第3項は、要件を満たす場合に紙書類の保存に代えることができると定めています。一方、電子取引を行った場合の取引情報の電磁的記録の保存は第7条の義務です。紙と電子の受領経路を記録してから、該当する区分の要件を確認します(2026-10-21確認)。
- Q. スキャナの定義はどこですか
- 電子帳簿保存法施行規則第2条第5項です。法律第4条第3項は「財務省令で定める装置」として委任しており、規則でスキャナが示されます。紙の領収書を画像化する工程を検討する際は、法律の条文だけで装置や保存方法を推測せず、規則まで確認します。法と規則の現行版を2026-10-21に確認しました。
出典
- 1.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(laws.e-gov.go.jp)
- 2.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則(laws.e-gov.go.jp)
- 3.公益社団法人日本文書情報マネジメント協会「請求情報流通の運用手引き 第1版」(jiima.or.jp)