経理の電子帳簿等保存|自社作成の帳簿と書類を分けて確認
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
経理の電子帳簿等保存は、自社で一貫して作成した帳簿と書類を分けて確認することから始まります。取引先から電子で受け取った請求書まで「電子帳簿」として扱うと、電子帳簿保存法の異なる保存区分が混ざります。
「PDFの請求書も電子帳簿等保存の対象になるのか」と迷ったら、ファイルの拡張子ではなく、誰がどの段階から作成した資料かを見ます。総勘定元帳と受領した請求書は、同じ画面で閲覧できても作成主体が異なります。
本記事では、自社作成の起点、法第4条の帳簿と書類の項の違い、JIIMA認証を含む保存運用の確認を扱います。実際の帳簿と書類を一件ずつ選び、作成から後日の閲覧までを追う方法を説明します。
本記事で分かること
- 自社作成か受領資料かを分ける基準
- 帳簿と書類に対応する法第4条の項
- 機能と事務手続を分けた保存運用の確認
結論:経理の電子帳簿等保存(早見表)
電子帳簿等保存とは、自己が一貫して電子計算機を使用して作成した帳簿や書類の記録を電子で保存する任意の方法です。帳簿は電子帳簿保存法第4条第1項、書類は同条第2項に分かれます。電子帳簿保存法の3区分で全体を見てから、対象資料へ戻ると混同を避けられます。
| 資料 | 作成・受領の起点 | 保存区分の条文 |
|---|---|---|
| 自社の総勘定元帳 | 最初の記録段階から自社で作成 | 法第4条第1項 |
| 自社が一貫して作成した書類 | 自社で電子計算機を使って作成 | 法第4条第2項 |
| 取引先から電子で受けた請求書 | 相手方が作成し電子で授受 | 法第7条の電子取引データ |
電子帳簿保存法と施行規則の現行版施行日は2025-04-01、改正法は令和7年法律第13号です。根拠条文を2026-10-21に確認しました。第4条第1・2項は電子による保存に「代えることができる」規定であり、第7条の電子取引データ保存義務とは分けて読みます。
自社作成の起点を確かめる
最初から一貫して電子計算機を使用したかが分岐点です。最後にPDFへ出力したという事実だけでは、電子帳簿等保存の対象かは分かりません。作成の開始点まで戻って資料を分類します。
| 経理で見えるもの | 先に確かめること | 混同しやすい資料 |
|---|---|---|
| 総勘定元帳のデータ | 最初の記録段階 | 紙から後で入力した記録 |
| 自社発行の書類 | 作成を通じた経路 | 取引先からの受領書類 |
| 受領PDF | 電子での授受 | 自社作成の電子書類 |
総勘定元帳の作成経路
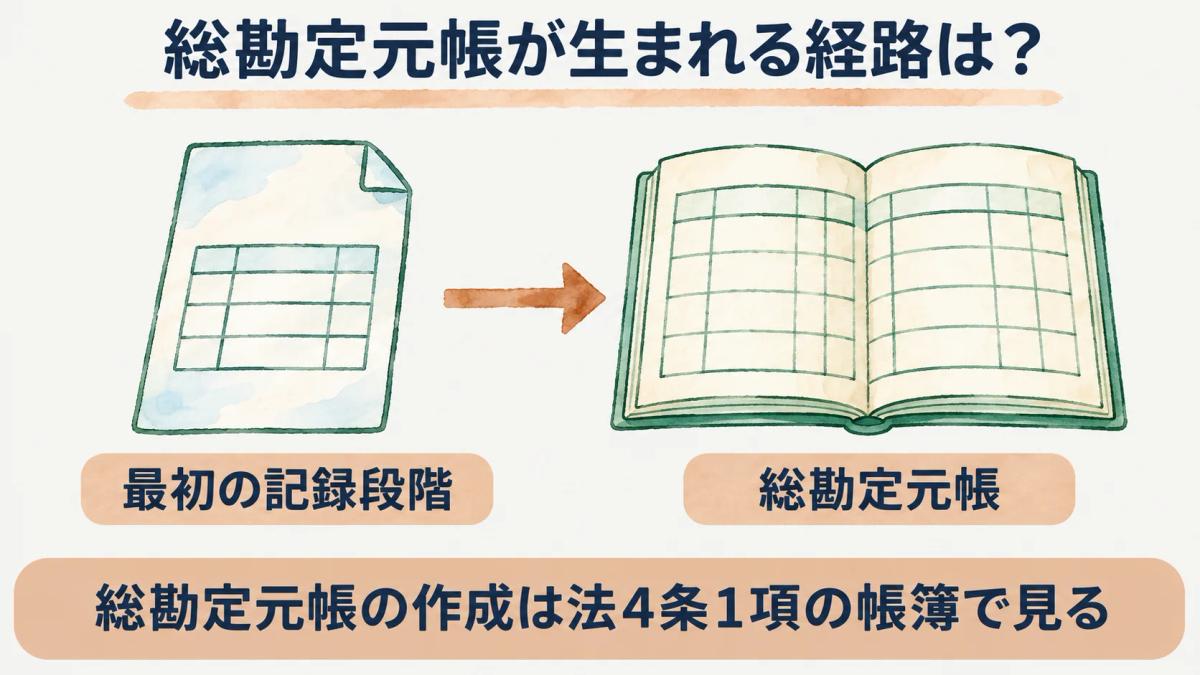
電子帳簿保存法第4条第1項の帳簿は、自己が最初の記録段階から一貫して電子計算機を使って作成する場合を前提にしています。経理で総勘定元帳を電子保存するなら、年末に出力した帳簿ファイルだけでなく、日々の仕訳がどのように記録されたかを見る必要があります。
たとえば紙の伝票をまとめて読み取り、後から帳簿のPDFにしただけの場合、最初の記録段階の経路は電子入力とは異なります。一方、会計ソフトへ取引を記録して帳簿を作っている場合も、どの記録が元になったかを確かめなければ、保存対象の範囲を説明できません。仕訳伝票と総勘定元帳の行が対応するかを一件で試します。
帳簿の名前だけを一覧に残すより、作成主体、入力の起点、締め後の訂正の扱いを合わせて残します。部署ごとに異なる入力手順がある会社では、一部署の方法を会社全体の方法と同一視しないようにします。根拠は法第4条第1項で、現行版を2026-10-21に確認しました。
自社発行書類の作成経路
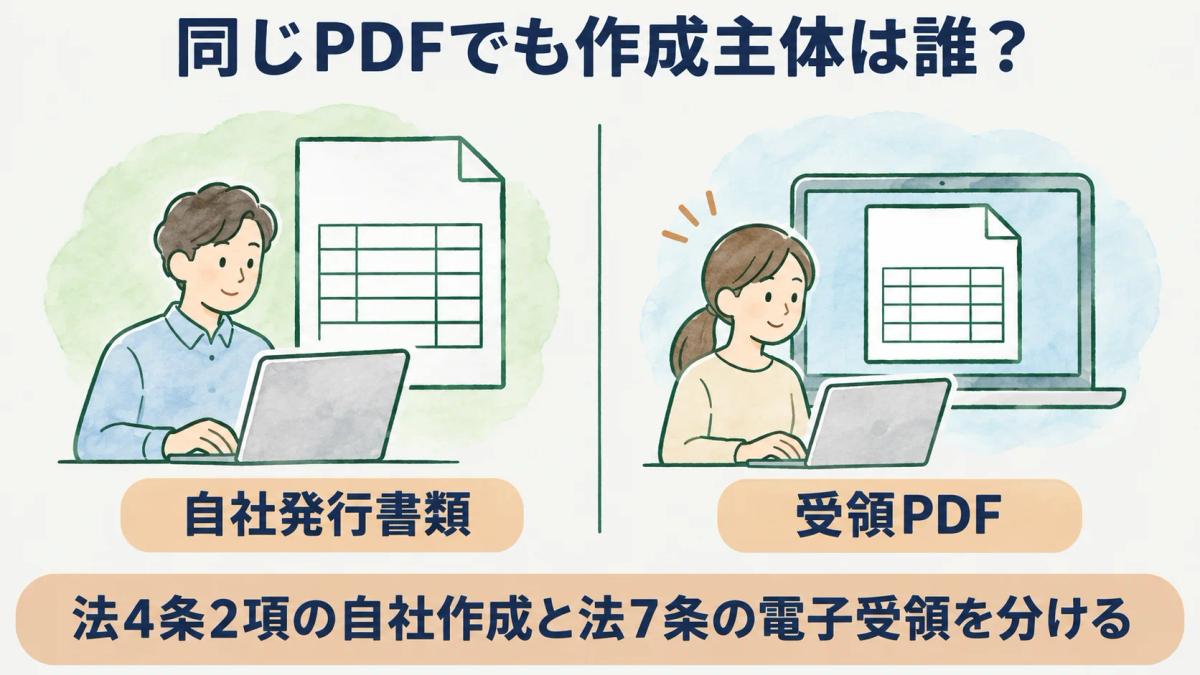
同じ第4条でも、自社が一貫して電子計算機で作成する書類は第2項です。帳簿の第1項と同じ番号で扱わず、対象資料の性質を区別します。経理部門が発行・保管する書類では、作成したデータと、相手方へ渡したものとの関係も確認します。
請求書を自社で作成する場合、入力した取引情報、承認後の出力、保存した記録を一連の流れとして追います。書類の作成途中で紙に記入し直す工程があるなら、「一貫して作成」の前提との関係を別に検討します。ファイルが最終的にPDFになったという一点だけで区分を確定しません。
同じ請求書という名称でも、取引先から届いたPDFは相手方が作成した資料です。受領側の経理が保存する際には電子取引データの区分を確認します。自社作成書類と受領書類を台帳の列で分けておくと、検索時に同じ拡張子のファイルが並んでも作成主体を取り違えません。
帳簿と書類の項を分ける
帳簿は第4条第1項、書類は同条第2項です。条文が同じ第4条にあるからといって、対象となる資料と作成の条件まで同一にはなりません。自社の保存一覧にも帳簿・書類の別を残します。
| 区分 | 原資料の例 | 確認する起点 |
|---|---|---|
| 帳簿 | 総勘定元帳 | 最初の記録段階 |
| 書類 | 自社作成の請求書 | 一貫した作成過程 |
| 電子取引 | 取引先から受けたPDF | 電子で授受した時点 |
帳簿の記録段階
総勘定元帳を確認するときは、完成した帳簿と元の仕訳の関係を追います。月末に帳簿を出力しているだけでは、日々の記録段階が分かりません。帳簿の行がどの仕訳から作られたか、仕訳に対応する証憑へ戻れるかを経理で点検します。
自社で一貫して作る帳簿と、紙の帳簿を後から画像にしたものは、作成の起点が異なります。前者を法第4条第1項の検討対象として見るときも、法令の保存等の要件は別に確認します。後者を「電子のファイルがある」という理由だけで同項へ入れないようにします。
電子取引の取引情報に係る電磁的記録は第7条です。自社の帳簿へ仕訳を転記したからといって、受領した電子データの保存義務まで帳簿に吸収されるわけではありません。原データと会計上の記録を別々に管理し、相互に参照できる形にします。
書類の一貫作成
法第4条第2項の書類では、書類を自己が一貫して電子計算機で作成しているかを確認します。経理が作成した請求書のPDFを例にすると、元の入力データから承認済みの書類まで追えるかが実務上の確認点です。保存したPDFのファイル名だけでは作成経路を示せません。
国税庁「JIIMA認証情報リスト」は、JIIMAが認証した電子帳簿ソフトについて「優良な電子帳簿」の機能要件を満たすと説明します。ただし、それは書類を含むすべての保存要件が済んだことを意味しません。認証の対象区分も確認し、電子帳簿の認証を電子書類や電子取引の認証へ読み替えないようにします(2026-10-21確認)。
書類の作成と保存の担当が異なる場合、どの版が最終の書類かを確認します。修正版が発行されたなら、元版との関係と相手方へ渡した版を区別しておきます。自社で作成した事実と、受領側での保存区分は別の立場から決まるため、同じファイルに二つの法的性格を一行で押し込まないことが大切です。
保存運用を見直す
製品の機能要件だけで保存全体は完了しません。国税庁は認証ソフトについて、事務手続関係書類の備付けなど機能以外の要件を注意喚起しています。製品選定と社内運用を別々に確かめます。
| 確認欄 | 経理で用意する材料 | 別に調べるもの |
|---|---|---|
| 製品 | 使用する版と対象帳簿 | 該当する認証区分 |
| 手続 | 帳簿の訂正・確認の経路 | 事務手続関係書類 |
| 閲覧 | 元の仕訳への参照 | 保存期間中の取り出し方 |
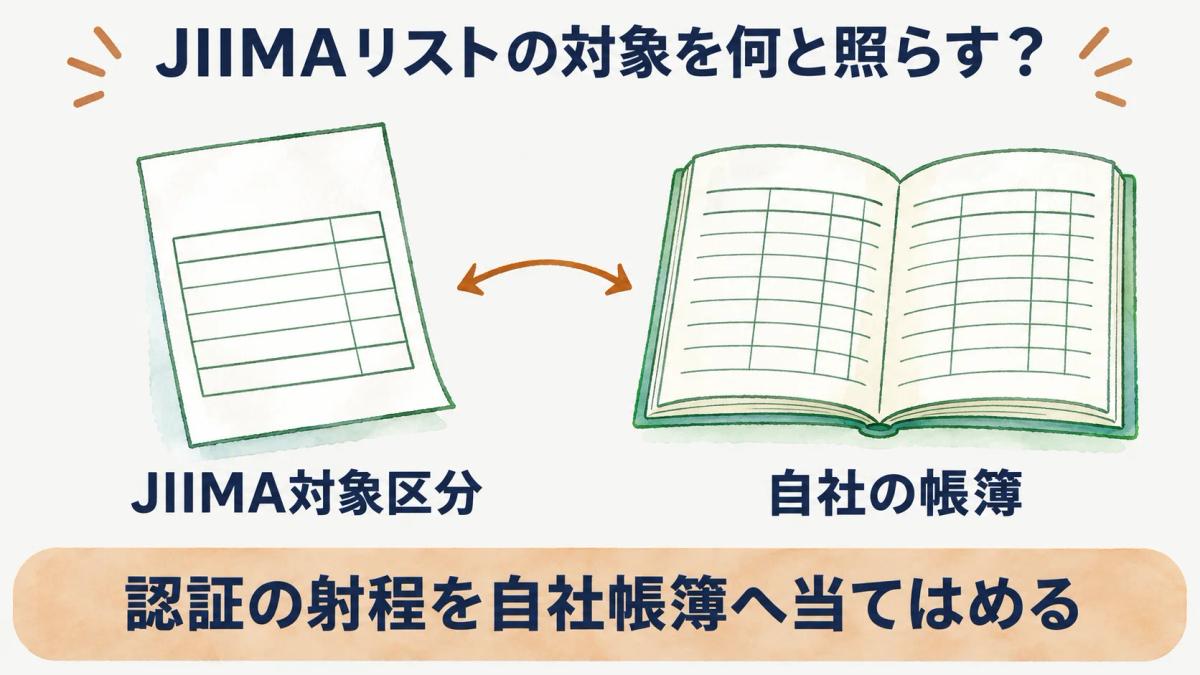
JIIMAリストの対象
JIIMAの認証情報を見る際は、総勘定元帳の保存という自社の用途と、リストに載る製品の認証区分を照合します。国税庁は、認証ソフトが自社で作成している帳簿に対応しているかも確認するよう求めています。「認証あり」の表示だけでは、帳簿の種類や製品版との対応を示せません。
確認記録には、リスト名、製品名、版、対象帳簿、確認日を分けて残します。ソフトウェアが更新された後も、前回と同じ区分の認証だと推測しません。会計側で帳簿の作り方を変えた場合は、製品の表示が変わっていなくても、自社の作成経路をもう一度点検します。
電子帳簿保存法の区分は、製品選定の分類より先に決まります。法第4条第1・2項と第7条に当たる資料を台帳で分け、必要な認証情報を対応させます。JIIMA認証の確認方法で認証主体とリストの読み方を詳しく確認できます。
手続書類と閲覧
保存の運用では、事務手続関係書類と、実際に帳簿を閲覧する方法の両方を確かめます。国税庁の注意文は、製品の機能に関する要件以外にも保存等の要件があることを明示しています。設定画面に項目があっても、社内の担当と確認の順序まで自動的に定まるわけではありません。
経理が帳簿の行を探すとき、対象年度、取引先、仕訳番号から原資料へ到達できるかを試します。担当者が異動した後に特定の人しか保存先を開けないなら、運用として再点検が必要です。閲覧試験に使った総勘定元帳の期間と、取り出せた記録を残しておくと、後日同じ条件で確認できます。
帳簿の画面だけを確認して終わらせず、仕訳伝票から対応する請求書へ戻る経路も試します。二つの資料が別の保存先にある場合は、参照番号が引き継がれているかを見て、保存期間中に接続が切れないよう担当を決め、確認結果を帳簿の管理記録に残します。
保存の対象を増やす際は、規則第2条・第3条に置かれた要件のうち、どの区分が自社の資料に関係するかを確認します。電子帳簿、スキャナ保存、電子取引を一つの「電子化済み」欄で完了としません。業務の更新日と条文の確認日を分けて記録し、版の古い説明を新しい取引に流用しないようにします。
まとめ
電子帳簿等保存の判断は、ファイル形式より資料の作成主体と起点で決まります。自社作成の帳簿は第4条第1項、書類は同条第2項です。取引先から電子で受けた請求書や、紙から読み取った書類は別の区分に分けます。
保存区分の全体は電子帳簿保存法の3区分、電子受領資料は電子取引データの検索要件、認証の位置づけはJIIMA認証の確認方法と制度・法令解説の記事一覧で確認できます。
よくある質問
- Q. 受領した電子請求書は電子帳簿等保存ですか
- いいえ。取引先から電子で受けた請求書は、電子取引の取引情報に係る電磁的記録として扱います。電子帳簿保存法第7条がその保存を定め、第4条第1・2項の自社作成の帳簿・書類とは起点が違います。経理が後で仕訳を作っても、受け取った元データの区分が自社作成の帳簿へ変わるわけではありません(2026-10-21確認)。
- Q. 自社作成の帳簿保存は義務ですか
- 電子帳簿等保存の方法を選ぶこと自体は任意です。電子帳簿保存法第4条第1項は、自己が最初の記録段階から一貫して電子計算機で作成した帳簿について、要件を満たす場合に電子での保存に代えることができると定めます。一方、電子取引のデータ保存は第7条の義務なので、二つを同じ「電子保存義務」として説明しません(2026-10-21確認)。
- Q. 帳簿と書類の条項は同じですか
- 同じ第4条ですが、項が異なります。自社で最初の記録段階から一貫して作る帳簿は第1項、自社が一貫して電子計算機で作る書類は第2項です。紙書類から作る画像は第3項、電子取引のデータは第7条に分かれます。総勘定元帳、自社発行書類、受領PDFを実物ごとに分類してから保存方法を確認します(2026-10-21確認)。
出典
- 1.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(laws.e-gov.go.jp)
- 2.電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則(laws.e-gov.go.jp)
- 3.国税庁「JIIMA認証情報リスト」(nta.go.jp)